
La escalada militar entre Estados Unidos, Israel e Irán está ejerciendo una presión extrema sobre los mercados energéticos. Aunque no se han reportado grandes interrupciones en el suministro, los riesgos en torno al Estrecho de Ormuz representan una amenaza para la economía global si el conflicto continúa.
Cifras clave
- 20% del consumo mundial de petróleo pasa por el Estrecho de Ormuz
- Hasta 147 USD/barril: un nivel histórico que el crudo Brent podría superar en caso de una interrupción prolongada
Un conflicto limitado a unos pocos días o semanas —el escenario más probable por ahora— debería tener un impacto limitado. Sin embargo, si el conflicto se prolonga, su impacto macroeconómico podría ser significativo y trascender el tema de los precios de la energía.
Ruben Nizard, Head of Sector Research, Coface.
Un efecto inmediato a corto plazo en los mercados energéticos
Los ataques de Estados Unidos e Israel en Irán marcan un punto de inflexión importante para los mercados energéticos. Al inicio de la sesión del lunes por la mañana, el Brent subió más de un 10%, reflejando principalmente un aumento en la prima de riesgo geopolítico más que interrupciones concretas e inmediatas del suministro.
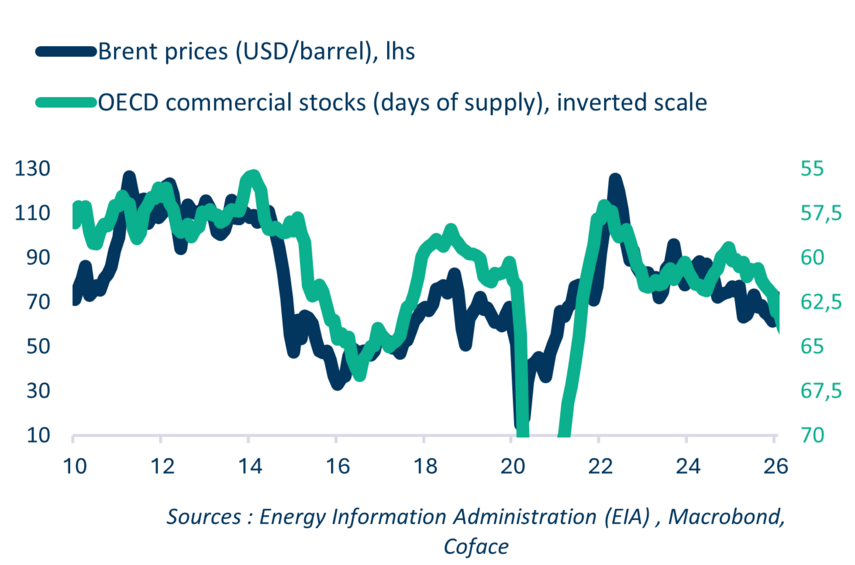
Antes de esta escalada, los mercados petroleros estaban en gran medida en superávit. Una oferta abundante, impulsada por productores fuera de la OPEP+ y por una rápida reposición de inventarios, mantenía los precios bajo presión (con un promedio de 68 USD por barril en 2025). El conflicto cambia las reglas del juego, reintroduciendo una incertidumbre extrema sobre la seguridad del suministro.
Data for graph in .xlsx format
El Estrecho de Ormuz, un punto estratégico clave para la energía
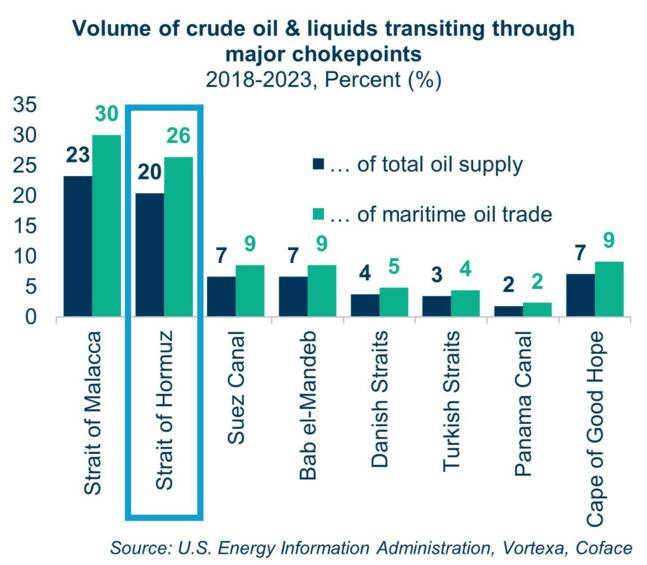
El principal riesgo se encuentra en el Estrecho de Ormuz, por donde transita aproximadamente el 20% del petróleo consumido en el mundo y cerca del 30% de los envíos marítimos de crudo. Las perturbaciones actuales ya están provocando un aumento de precios.
La capacidad para evitar este estrecho es limitada e insuficiente para absorber un shock importante. Interrupciones prolongadas o repetidas podrían llevar al Brent a niveles de tres dígitos, con la posibilidad de superar el pico de febrero de 2022 (122 USD/barril) o incluso el récord de 2008 (147 USD/barril).
Data for graph in .xlsx format
Petróleo: el riesgo de destrucción de infraestructura
Aunque Irán no es el principal productor de la región, una interrupción en su suministro tendría un impacto inmediato en mercados ya frágiles. Con más de 3 millones de barriles diarios producidos y más de 1.5 millones exportados —principalmente a China—, una interrupción obligaría a los compradores, especialmente en Asia, a recurrir a alternativas más costosas, aumentando la presión al alza sobre los precios del petróleo.
Más allá del suministro iraní o de un posible cierre del Estrecho de Ormuz, Irán también podría atacar infraestructuras petroleras en otros países del Golfo. El impacto dependería entonces de la magnitud de los daños y de la duración de la interrupción, en un contexto en el que la capacidad excedente de la OPEP+ —alrededor de 4 a 5 millones de barriles diarios— sigue siendo limitada y concentrada, especialmente en Arabia Saudita y los Emiratos Árabes Unidos, donde los flujos logísticos podrían verse alterados.
Efectos en cadena mucho más allá del petróleo
Lo que está en juego va mucho más allá del mercado petrolero. El Estrecho de Ormuz también es crucial para el transporte de gas natural licuado (GNL), fertilizantes, metales industriales (aluminio) y productos petroquímicos. Además, otros puntos estratégicos, como Bab el-Mandeb o el Canal de Suez, también podrían verse afectados en caso de una escalada regional. Esto podría incrementar los costos de transporte y las primas de seguros marítimos.
Esta disrupción progresiva de las cadenas de suministro plantea un riesgo creciente de escasez y presiones inflacionarias, especialmente para las economías más dependientes de las importaciones de energía.
El riesgo a largo plazo: un shock macroeconómico global
Un escenario extremo en el que los precios del petróleo se mantengan por encima de los 100 USD por barril provocaría un nuevo repunte de la inflación global y probablemente obligaría a los bancos centrales a revertir su estrategia, pasando de una flexibilización monetaria a un endurecimiento generalizado.
Un aumento prolongado de 15 USD en el precio del crudo Brent podría reducir el crecimiento global en alrededor de 0.2 puntos porcentuales y añadir cerca de 0.5 puntos porcentuales a la inflación. En este contexto, el riesgo de estanflación —una combinación de bajo crecimiento y alta inflación— volvería a convertirse en una amenaza creíble para la economía mundial, con consecuencias importantes para las empresas y el comercio internacional.


