Casi dos décadas después de incorporarse a los BRICS, Sudáfrica no ha logrado cumplir sus promesas de desarrollo. El PIB per cápita en 2025 se sitúa por debajo de los niveles de 2007, con un marcado deterioro de los indicadores sociales: desempleo, aumento de la pobreza e infraestructura severamente degradada. A diferencia de sus pares emergentes de Asia y América Latina, la “Nación Arcoíris” ha permanecido anclada en un bajo crecimiento, lastrada por dos grandes limitaciones estructurales: el fracaso del sistema energético y profundas distorsiones en el mercado laboral.
Sudáfrica se encuentra en una encrucijada crítica. El país cuenta con activos para recuperarse —una base industrial diversificada, un sector financiero sólido e instituciones creíbles—, pero está frenado por problemas estructurales en energía y empleo. Sin reformas profundas y sostenidas, el potencial de crecimiento seguirá permanentemente limitado. Prevemos un crecimiento de 0.8% en 2025 y de 1.3% en 2026.
Aroni Chaudhuri, economista de Coface para África
De la esperanza de los años 2000 a la desilusión posterior a la pandemia
Impulsada por el alza de los precios de las materias primas y su exitosa integración en el comercio mundial, Sudáfrica registró un crecimiento anual promedio de 4.3% en la década de 2000. La inversión era dinámica, el consumo de los hogares sólido y el país parecía encaminado a un rápido desarrollo junto con otras economías emergentes.
Pero tres crisis sucesivas —la crisis financiera de 2008, el fin del superciclo de las materias primas en 2014 y, posteriormente, la pandemia— pusieron de manifiesto profundas debilidades estructurales. Hoy, la inversión es débil y representa apenas el 14.5% del PIB, insuficiente para dinamizar la economía y renovar la infraestructura existente, y muy por debajo de los niveles de países comparables.
La crisis energética: un obstáculo mayor para el crecimiento
La electricidad, columna vertebral de la economía sudafricana, se ha convertido en su talón de Aquiles. Eskom, el monopolio público que controla más del 90% de la producción, ha sufrido una falta crónica de inversión durante más de una década. El gasto real en inversión cayó a partir de 2012 y no se recuperó a tiempo.
Esta situación tiene su origen en una regulación tarifaria inadecuada y una gobernanza deficiente. Hasta 2008, los precios de la electricidad se mantuvieron artificialmente bajos para apoyar a las industrias intensivas en energía. Cuando las autoridades finalmente adoptaron una política tarifaria más realista, ya era demasiado tarde: la infraestructura envejecida provocaba cada vez más cortes, la demanda disminuía y Eskom quedó atrapada en un círculo vicioso de endeudamiento. Entre 2008 y 2019, las tarifas se cuadruplicaron sin resolver los problemas de suministro.
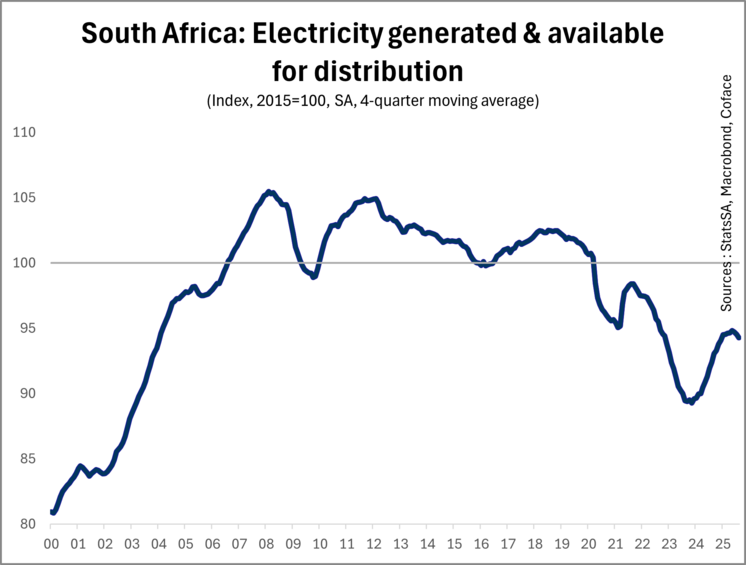
Las consecuencias han sido desastrosas: apagones masivos que paralizan la actividad económica, destrucción de la capacidad productiva, fuga de inversión privada y deterioro de las finanzas públicas. La deuda de Eskom garantizada por el Estado se ha disparado, contribuyendo a que la relación deuda pública/PIB aumentara de 28% en 2007-2008 a 76% en 2024-2025.
Un mercado laboral profundamente desequilibrado
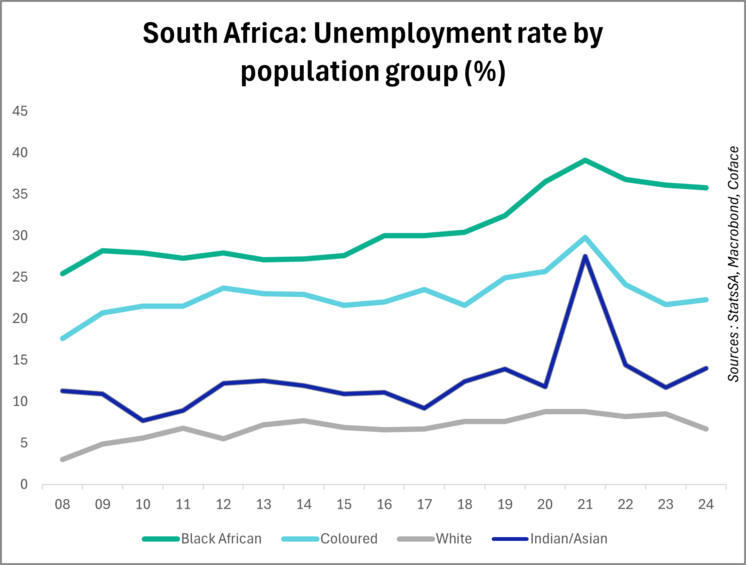
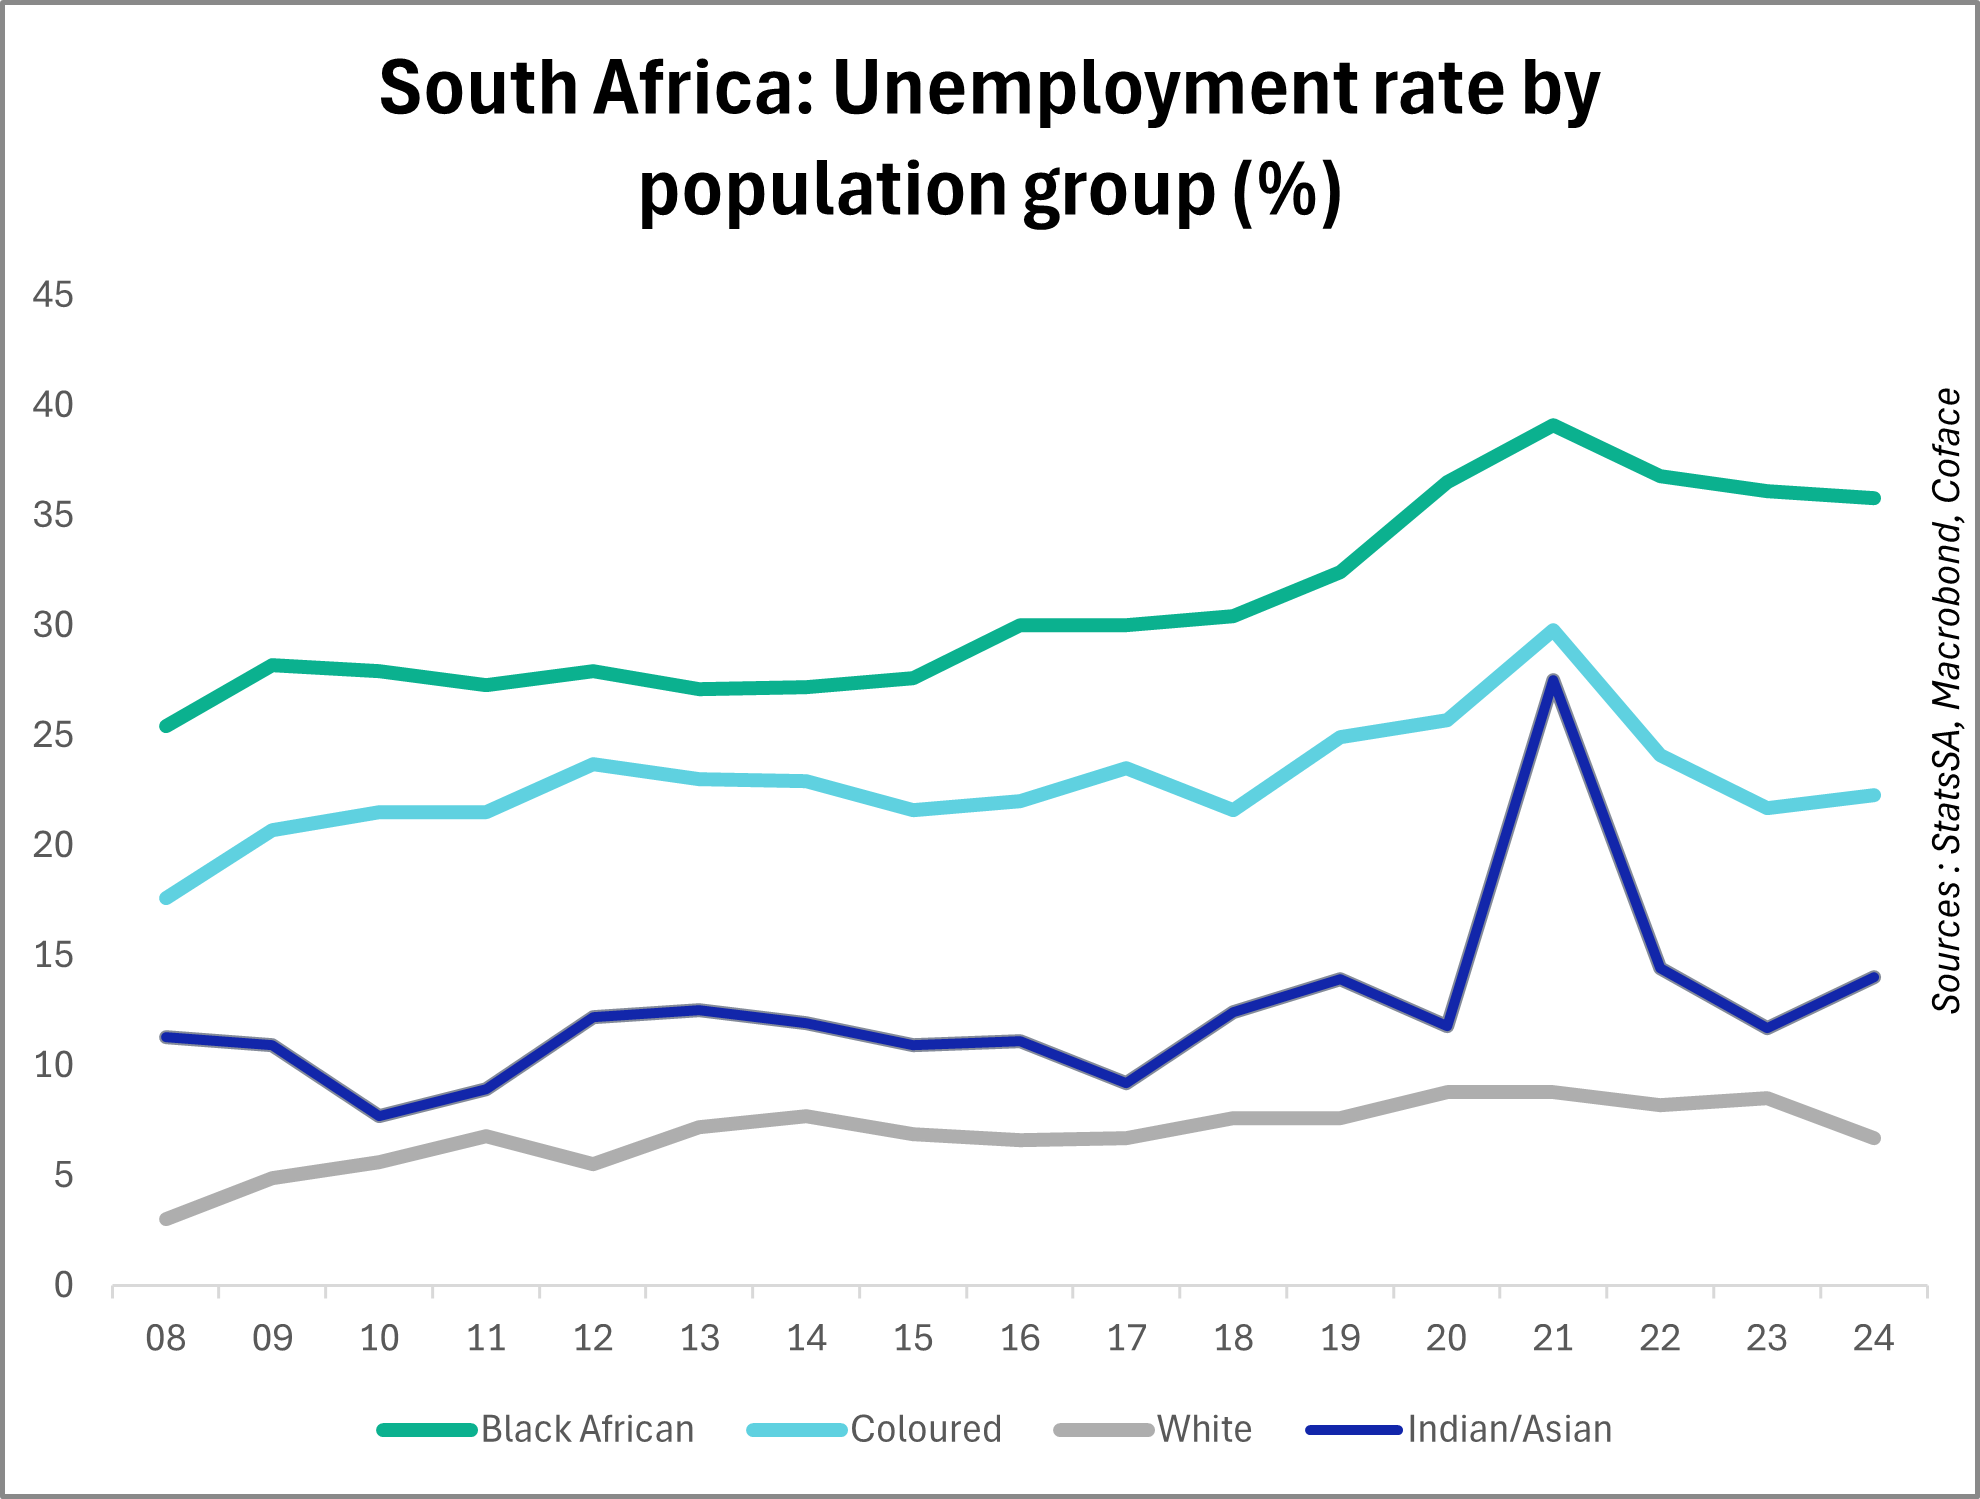
El segundo gran obstáculo es el mercado laboral. Con una tasa de desempleo de 33.2% en el segundo trimestre de 2025, Sudáfrica presenta uno de los niveles más altos del mundo. Esta situación es el resultado de una combinación tóxica de factores: la desindustrialización continua desde 2008, un desajuste entre la oferta y la demanda de competencias (42% de la población en edad de trabajar no cuenta con estudios de secundaria) y, sobre todo, el legado territorial del apartheid, que mantiene a una gran parte de la población alejada de los centros económicos.
A pesar del fin del apartheid hace más de 30 años, la segregación espacial persiste. Los townships y las zonas desfavorecidas siguen estando lejos de los centros de empleo, con costos de transporte prohibitivos e infraestructura inadecuada. Esta fragmentación territorial genera una exclusión estructural que mantiene anormalmente baja la participación laboral y limita la eficacia de cualquier política de estímulo al empleo.
Perspectivas de mejora aún inciertas
Frente a estos desafíos, existen, no obstante, algunas señales positivas. La llegada de un gobierno de coalición en 2024 marca un punto de inflexión político sin precedentes y podría introducir mayor pluralismo y supervisión. Se han puesto en marcha importantes reformas para reestructurar Eskom, aumentar la participación del sector privado en la energía y aliviar las restricciones regulatorias para las empresas.
Pero el camino por recorrer será largo. Incluso con reformas ambiciosas, pasarán varios años antes de que Sudáfrica recupere su potencial como economía emergente dinámica y prometedora, tal como se vislumbraba en los años 2000. Para lograrlo, el país aún cuenta con activos considerables: la base industrial más desarrollada de África, un sector financiero sofisticado, un banco central creíble y una plena integración en los circuitos comerciales y financieros globales. Si se levantan las restricciones estructurales, Sudáfrica podría capitalizar el crecimiento regional africano y recuperar su lugar como potencia continental.
> Obtén más información descargando el estudio completo (archivo .pdf) <