
Mientras la industria europea sigue teniendo dificultades para recuperarse de los repetidos choques energéticos y geopolíticos, España destaca como una excepción. Su producción manufacturera ha superado los niveles previos a la guerra en Ucrania, impulsada por una diversificación industrial más equilibrada, costos laborales competitivos y el auge de las energías renovables. Se trata de una tendencia prometedora, aunque todavía enfrenta varios desafíos estructurales, especialmente en materia de productividad e infraestructura eléctrica.
Cifras clave
- 43%: diferencia en los costos laborales por hora respecto a Alemania.
- 58%: participación de las energías renovables en la matriz eléctrica de España en 2024.
Mientras el núcleo industrial de Europa sigue debilitado por los sucesivos choques, la industria española muestra un mayor dinamismo. Su resiliencia se sustenta en una base productiva diversificada, costos competitivos y un sólido potencial energético.
El verdadero desafío ahora es convertir estas ventajas en mejoras sostenibles de productividad.
Así lo señala Laurine PIVIDAL, economista para Europa del Sur en Coface.
Una industria que se mantiene firme mientras sus vecinos se rezagan
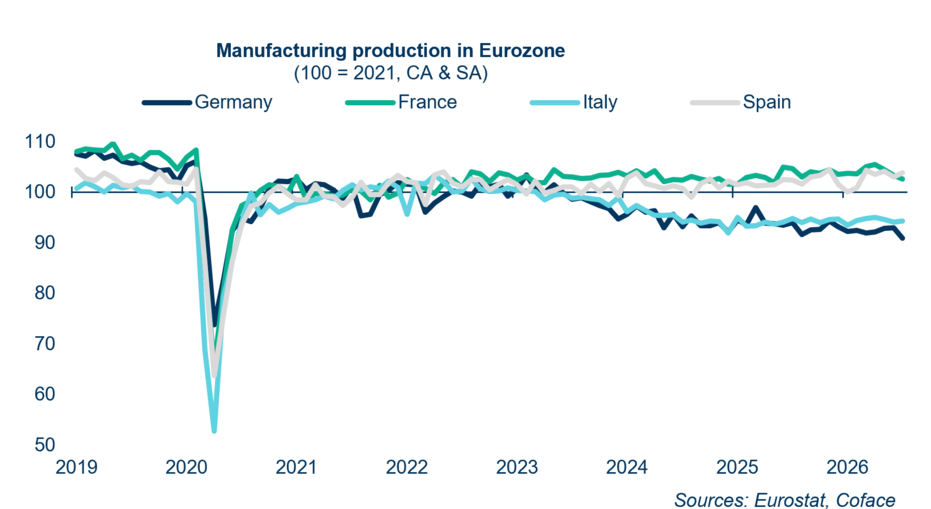
Desde 2022, España se ha consolidado como una de las economías más dinámicas de Europa, con un crecimiento anual entre dos y seis veces superior al de la Unión Europea. La industria sigue la misma trayectoria: la producción manufacturera española ya superó los niveles previos a la guerra en Ucrania, mientras que Alemania e Italia siguen rezagadas.
Este desempeño puede atribuirse, en parte, a una estructura industrial más favorable. Mientras Alemania e Italia continúan altamente expuestas a sectores gravemente afectados por la crisis energética, como las industrias automotriz, de maquinaria y metalúrgica, España se beneficia de una mayor diversificación y de un fuerte dinamismo en sectores de alto valor agregado, como el farmacéutico, el de equipo eléctrico y el electrónico, así como en ciertas industrias intensivas en energía, entre ellas las del papel, los plásticos y los productos químicos.
Este dinamismo no se limita al mercado interno. España ha mantenido su participación en el mercado de exportaciones dentro de la Unión Europea desde 2015, a diferencia de Alemania y Francia, cuyas participaciones han disminuido.
Data used for the graph in .xlsx format
Una ventaja en costos laborales, pero bajo presión
Una de las principales fortalezas de la industria española sigue siendo su ventaja en costos laborales. En 2025, los costos laborales por hora en el sector manufacturero se mantienen significativamente por debajo de los de otras grandes economías europeas, con niveles 40% inferiores a los de Francia y 43% menores que los de Alemania. Esta diferencia permite que España siga siendo especialmente competitiva: sus menores costos laborales compensan con creces su rezago en productividad.
Sin embargo, esta ventaja sigue siendo frágil. Entre 2022 y 2025, los costos laborales por hora en el sector manufacturero aumentaron 15%, mientras que la productividad real creció menos de 3%. Al mismo tiempo, la creación de empleo se ha concentrado en sectores de bajo valor agregado. El principal riesgo ahora es claro: si los salarios continúan aumentando más rápido que la productividad, uno de los pilares de la competitividad española podría debilitarse gradualmente.
Energía: una ventaja competitiva aún poco aprovechada
En tan solo unos años, la expansión de la energía solar y eólica ha transformado profundamente el sistema eléctrico español. Como resultado, el país depende ahora mucho menos del gas que la mayoría de sus vecinos europeos, y este combustible influye en los precios de la electricidad solo 15% del tiempo, frente a 89% en Italia a principios de 2026. Esta menor dependencia reduce su exposición a los choques energéticos y contribuye a posicionar a España como el principal mercado europeo de acuerdos de compraventa de energía (PPA), al concentrar una cuarta parte de la capacidad contratada.
Data used for the graph in .xlsx format
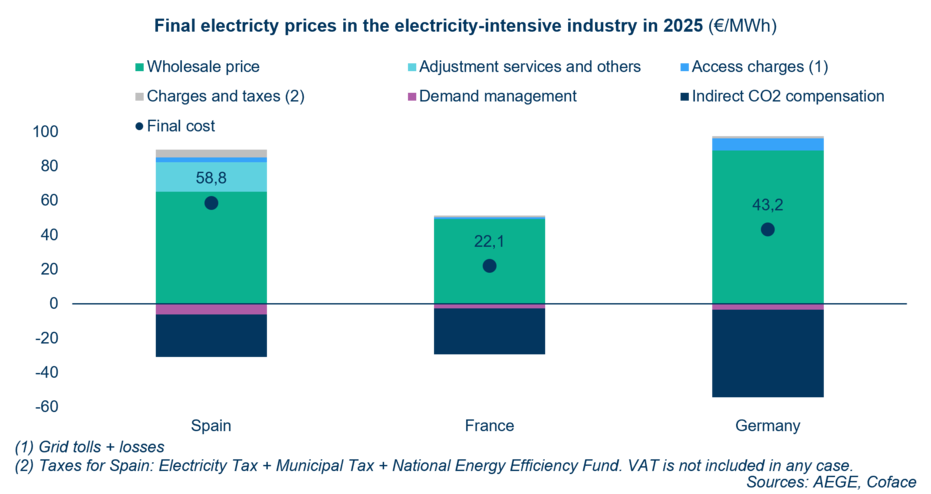
Sin embargo, esta ventaja en los precios mayoristas aún no se refleja plenamente en las facturas de los fabricantes. Entre las razones se encuentran los menores subsidios, los costos más elevados de la red y el rezago de la inversión en infraestructura eléctrica y almacenamiento. España destina solo 0.30 dólares a su red eléctrica por cada dólar invertido en energías renovables, frente a cerca de 0.70 dólares en la mayoría de los países europeos. Esto provocó que hasta 11% de la generación renovable se redujera en 2025 debido a las limitaciones de la red.
No obstante, este potencial podría materializarse durante la próxima década. La eliminación gradual prevista para 2030 de los programas alemanes de apoyo a las industrias intensivas en energía, de confirmarse, junto con el reciente plan de España para invertir 17,900 millones de euros adicionales en la red eléctrica, podría fortalecer la ventaja competitiva del país. A medida que la industria avance en su descarbonización, el acceso a electricidad renovable a precios competitivos podría convertirse en un factor diferenciador cada vez más importante a favor de España.
Descarga nuestro análisis completo sobre la industria española.


