
Los precios del azúcar se han disparado cerca de un 25 % desde principios de año. Este repunte refleja una menor oferta mundial debido a El Niño, el aumento de la producción de etanol y las restricciones a las exportaciones.
Oferta mundial bajo presión y precios con una tendencia alcista sostenida
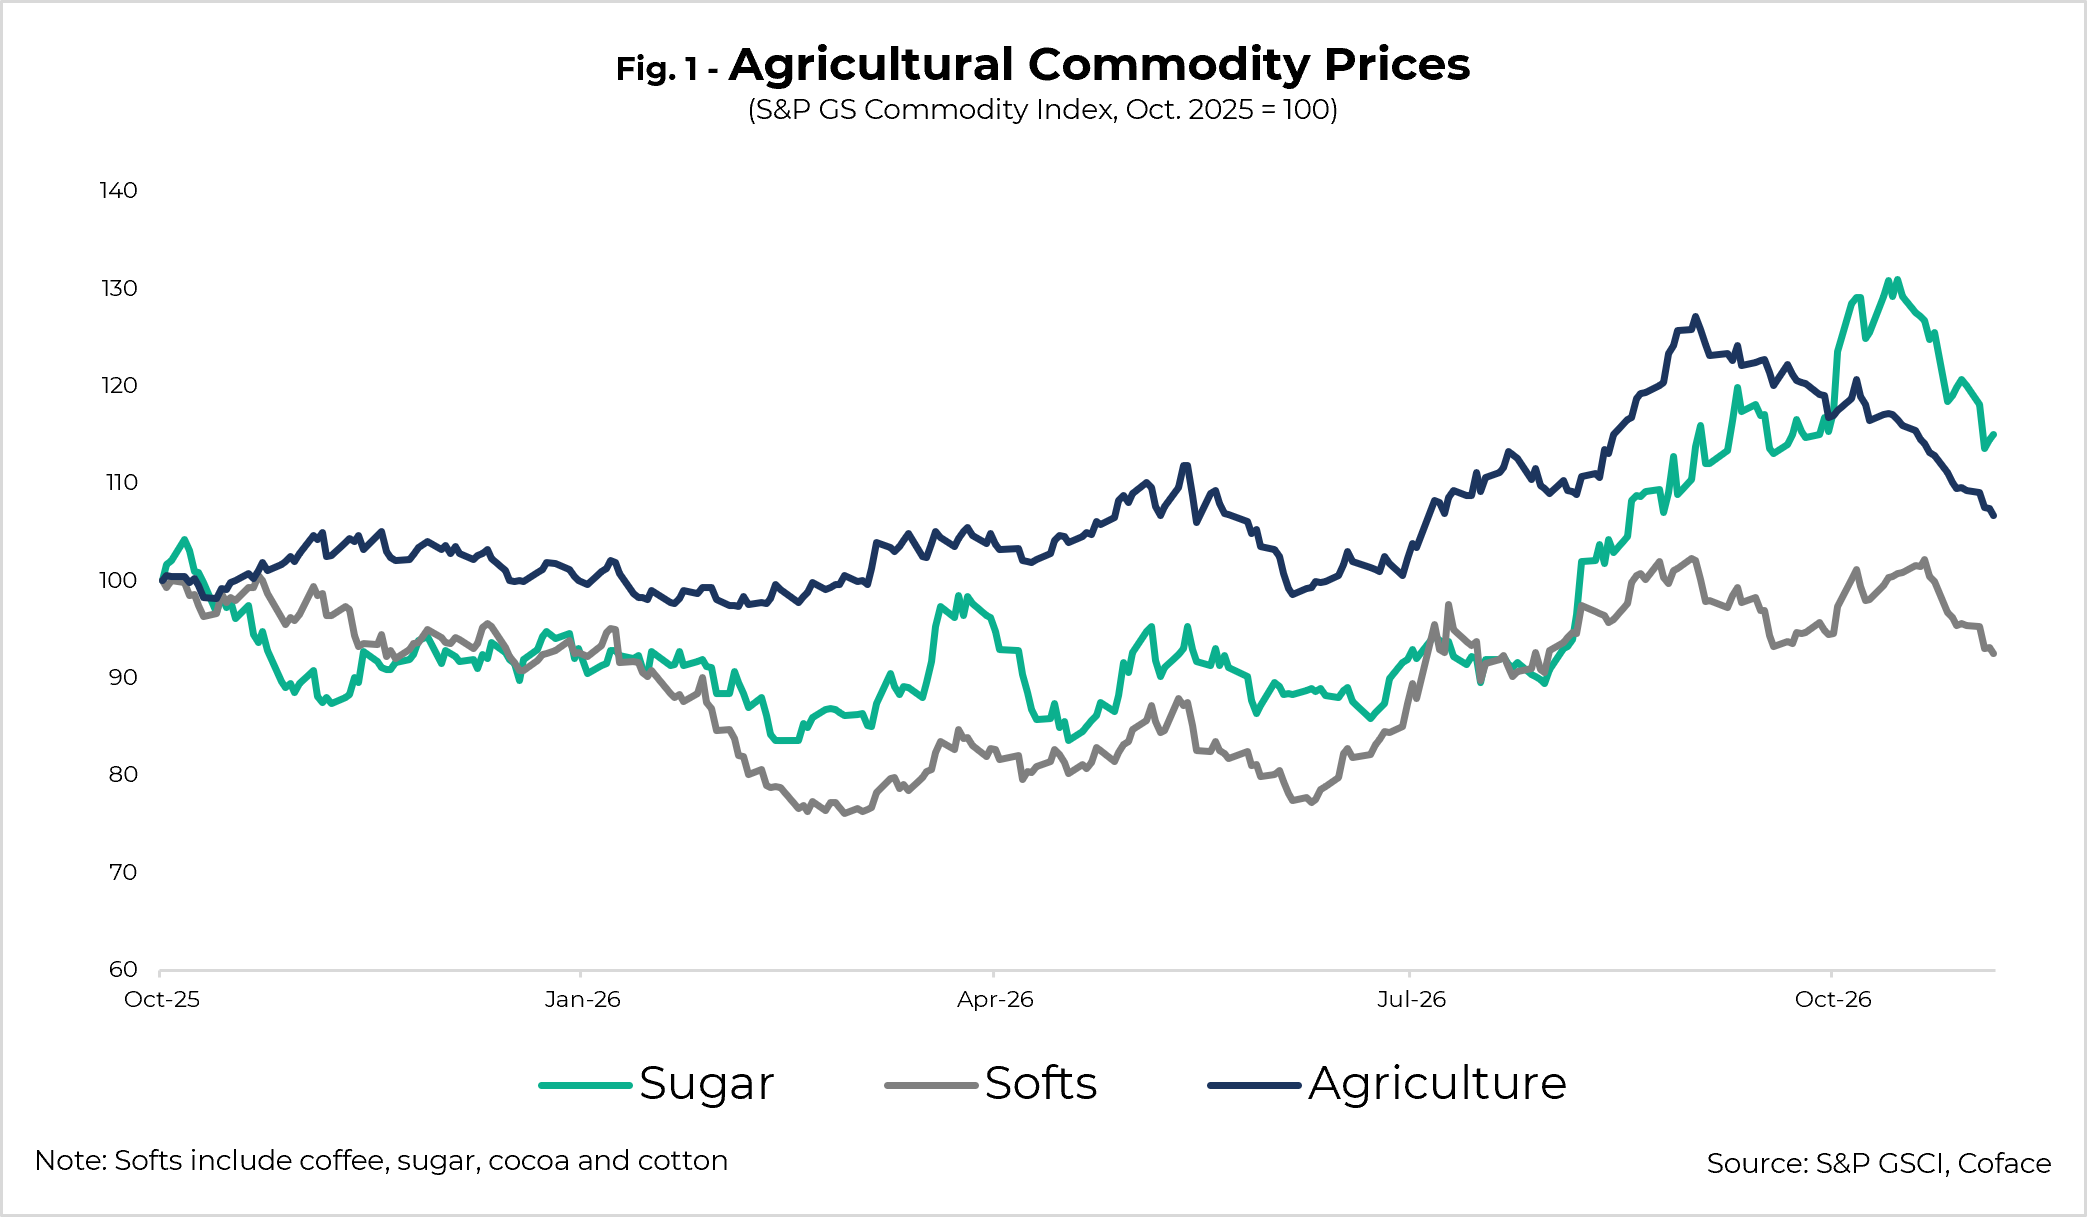
Mientras que la mayoría de los mercados de materias primas agrícolas se han mantenido estancados desde el inicio de la nueva campaña comercial, los precios del azúcar han seguido aumentando. Aunque el índice agrícola S&P GSCI¹ ha caído un 16 % desde principios de septiembre, el índice específico del azúcar ha subido un 1 % durante el mismo periodo (Figura 1). Desde principios de año, el precio de referencia² del azúcar sin refinar se ha disparado alrededor de un 25 %, superando los 450 dólares por tonelada a mediados de octubre, su nivel más alto en casi dos años.
Data for graph in .xlsx format
En un contexto de demanda estable, la evolución de los precios está determinada principalmente por las condiciones de la oferta. Tres factores están impulsando esta presión alcista:
- las condiciones meteorológicas adversas relacionadas con El Niño;
- el auge de los biocombustibles, impulsado por el aumento de los precios del petróleo;
- y las restricciones a las exportaciones.
La Organización Internacional del Azúcar³ prevé ahora un déficit mundial de 0.2 millones de toneladas (Mt) para la campaña comercial 2026/2027 (octubre-septiembre), después de haber registrado un superávit de 1.1 Mt en la campaña anterior. Esta perspectiva refleja la disminución prevista de la producción en la mayoría de las principales regiones productoras, que representan más de la mitad de la producción mundial. Sin embargo, varios factores sugieren que este déficit podría ser mayor de lo previsto, lo que mantendría la presión alcista sobre los precios durante los próximos meses.
El Niño afecta a los principales productores de caña de azúcar
In Brazil, the world’s leading producer (accounting for 23.5% of global production), the heavy rains recorded in September and early October in the Centre-South region (which accounts for over 90% of domestic production) are disrupting the final stages of the harvest and sugarcane crushing operations. The exceptional rainfall has delayed access to the plantations and saturated the cane with water, reducing its sugar content. Consequently, from the start of the season in March through to the end of September, the volume of cane crushed fell by 2.9% year-on-year to 510 Mt.
In India, the world’s second-largest producer (16%), the south-west monsoon – which is essential for sugarcane growth between June and September – ended with a 12.6% shortfall in rainfall nationwide, hampering crop growth and expected yields.
The same trend is evident in Thailand, the world’s fifth-largest producer (6%) but the second-largest exporter behind Brazil, which is also expected to see a 17% fall in sugar production in 2026/2027, to less than 10 Mt. These developments are directly linked to the exceptional intensity of the current El Niño event, which is expected to continue to weigh on production at least until the first quarter of 2027.
Furthermore, in the European Union, the world’s third-largest producer (8%), this summer’s record-breaking heatwaves have severely affected sugar beet harvests, independently of El Niño, with sugar production expected to fall by 20% for the 2026/27 marketing year, to 13.5 Mt.En Brasil, el mayor productor del mundo, con el 23.5 % de la producción mundial, las intensas lluvias registradas en septiembre y principios de octubre en la región Centro-Sur, que concentra más del 90 % de la producción nacional, están alterando las etapas finales de la cosecha y las operaciones de molienda de la caña de azúcar. Las precipitaciones excepcionales han retrasado el acceso a las plantaciones y saturado de agua la caña, reduciendo su contenido de azúcar. En consecuencia, desde el inicio de la temporada en marzo hasta finales de septiembre, el volumen de caña procesada disminuyó un 2.9 % interanual, hasta situarse en 510 Mt.
En India, el segundo mayor productor del mundo, con el 16 % de la producción global, el monzón del suroeste, esencial para el crecimiento de la caña de azúcar entre junio y septiembre, terminó con un déficit de precipitaciones del 12.6 % en todo el país, lo que afectó el desarrollo de los cultivos y los rendimientos previstos.
La misma tendencia se observa en Tailandia, el quinto mayor productor del mundo, con el 6 % de la producción, pero el segundo mayor exportador después de Brasil. También se prevé que su producción de azúcar caiga un 17 % en 2026/2027, hasta situarse por debajo de 10 Mt. Estos acontecimientos están directamente relacionados con la intensidad excepcional del fenómeno de El Niño actual, cuyos efectos sobre la producción se mantendrán al menos hasta el primer trimestre de 2027.
Además, en la Unión Europea, el tercer mayor productor del mundo, con el 8 % de la producción global, las olas de calor récord de este verano han afectado gravemente las cosechas de remolacha azucarera, independientemente de El Niño. Se prevé que la producción de azúcar disminuya un 20 % durante la campaña comercial 2026/2027, hasta situarse en 13.5 Mt.
El auge del etanol reduce estructuralmente la oferta mundial de azúcar
Para reducir su dependencia de las importaciones de diésel y gasolina, Brasil e India han incrementado repetidamente en los últimos años los porcentajes obligatorios de etanol en las mezclas de combustibles. En julio, Brasil elevó este porcentaje del 30 % al 32 % hasta enero de 2027, mientras que India alcanzó en 2025, antes de lo previsto, su objetivo del 20 %, establecido en 2018 para 2030. Cada incremento en el porcentaje de mezcla provoca una mayor reasignación de caña de azúcar hacia la producción de etanol. El aumento de los precios del petróleo desde el inicio de la guerra en Irán, combinado con la debilidad de los precios del azúcar durante el primer semestre del año, ha incentivado aún más el desvío de caña hacia la producción de etanol.
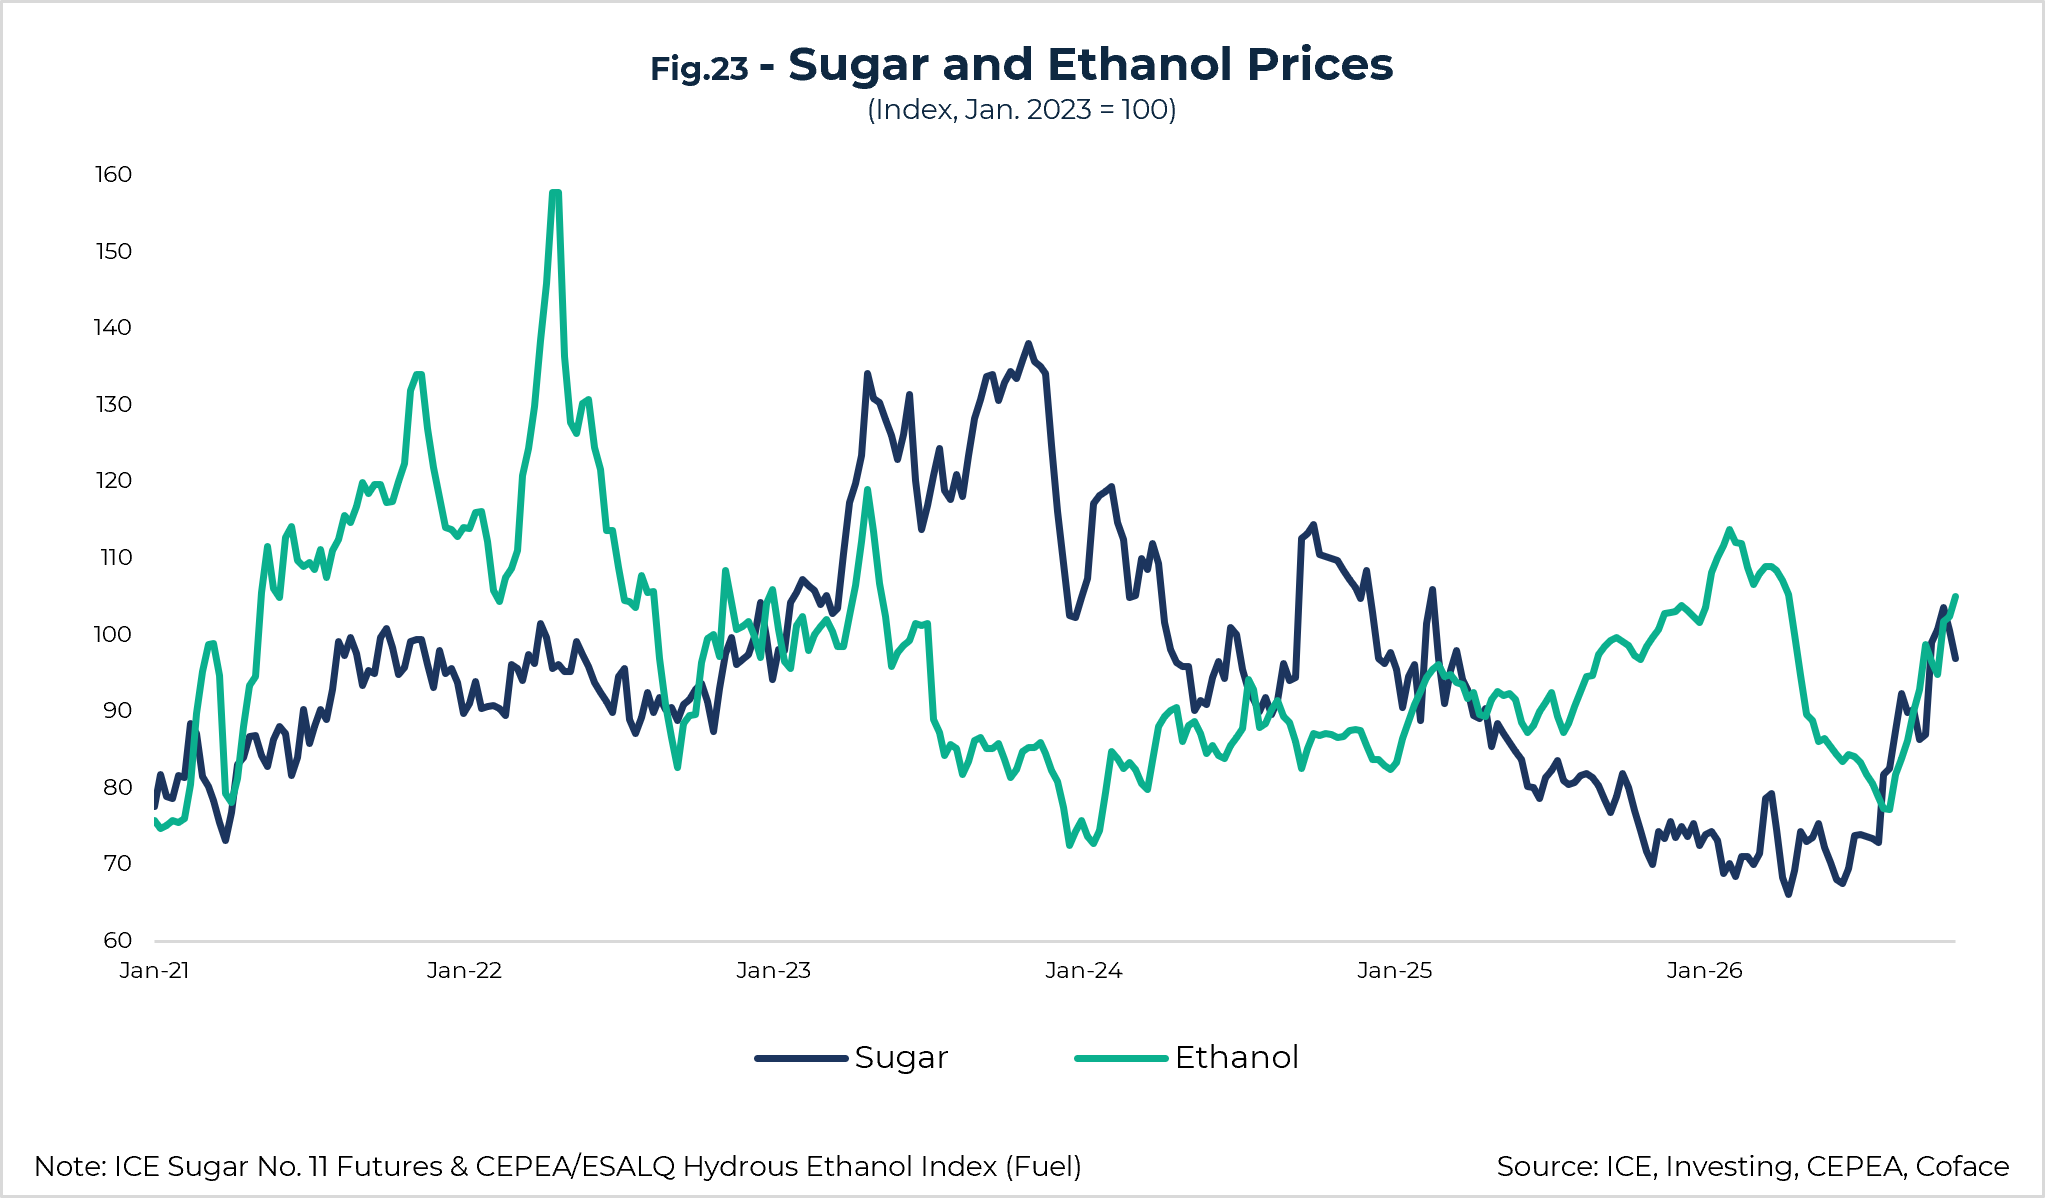
En la región Centro-Sur de Brasil, la proporción de caña de azúcar destinada a la producción de azúcar cayó por debajo del 47 % durante los primeros cinco meses de la temporada 2026/2027 (abril-marzo), frente a casi el 53 % registrado un año antes. A pesar del reciente aumento de los precios del azúcar, que ha mejorado el atractivo relativo de su producción (Figura 2), es poco probable que los ajustes realizados por los productores brasileños sean suficientes para compensar por completo el déficit acumulado. A mediados de octubre, en términos comparables, la producción de azúcar había disminuido un 14.6 % respecto de la temporada anterior, mientras que la producción de etanol aumentó un 4.3 %.
Data for graph in .xlsx format
El cierre del mercado indio agrava las tensiones en el mercado mundial
India, que hasta 2023 era el segundo mayor exportador del mundo, ha reducido gradualmente sus exportaciones de azúcar desde entonces, hasta prohibirlas casi por completo en mayo de 2026 con el fin de proteger su mercado interno. Al mismo tiempo, el país abrió un contingente arancelario que permite importar 1 Mt de azúcar sin refinar hasta el 31 de octubre. Las autoridades incluso llegaron a prohibir el uso de caña de azúcar para producir etanol a partir del 1 de noviembre. Esto debería ayudar a mantener la oferta de azúcar para consumo prevista en 28 Mt durante 2026/2027, el mismo nivel que en la campaña comercial anterior, ya que, de los 31 Mt de azúcar producidos, 3 Mt estaban destinados a la producción de etanol. De este modo, la política de India aumenta la dependencia del mercado mundial respecto de Brasil, que ya representa el 55 % de las exportaciones y, en consecuencia, incrementa su vulnerabilidad ante una perturbación localizada de la producción.


