
El clima empresarial global se está deteriorando a un ritmo cada vez más acelerado: las insolvencias empresariales aumentaron 12% a principios de 2026, impulsadas por Norteamérica (+22%). En un contexto de tensiones geopolíticas y crecientes presiones sobre los costos, Coface ahora prevé un aumento de 6% en las insolvencias a nivel mundial para 2026.
Cifras clave
- +12%: aumento de las insolvencias globales a principios de 2026, señal de un rápido deterioro del clima empresarial
- +22%: fuerte incremento de las insolvencias en Norteamérica, principal motor del aumento global
- +6%: ahora se espera que las insolvencias aumenten 6% en 2026, más del doble de la previsión inicial
La desaceleración económica ya se refleja en las cifras
El entorno empresarial global se ha debilitado de manera notable en los últimos meses, a medida que las consecuencias económicas del conflicto en Irán han comenzado a trasladarse a la actividad.
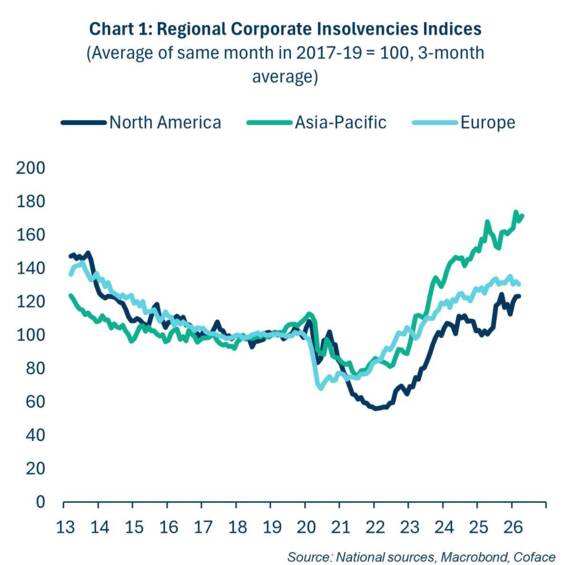
El aumento de 12% en las insolvencias registrado a principios de 2026, incluido un incremento de 22% en Norteamérica, ilustra la magnitud del impacto actual y el rápido deterioro de la situación que enfrentan las empresas.
Esta tendencia se ve impulsada por las recientes tensiones geopolíticas, especialmente en Medio Oriente, cuyas repercusiones empiezan a manifestarse en mayores costos de suministro, una mayor volatilidad en los precios de la energía y una incertidumbre creciente que pesa sobre las decisiones de inversión.
Data for graph in .xlsx format
Previsiones revisadas al alza para 2026
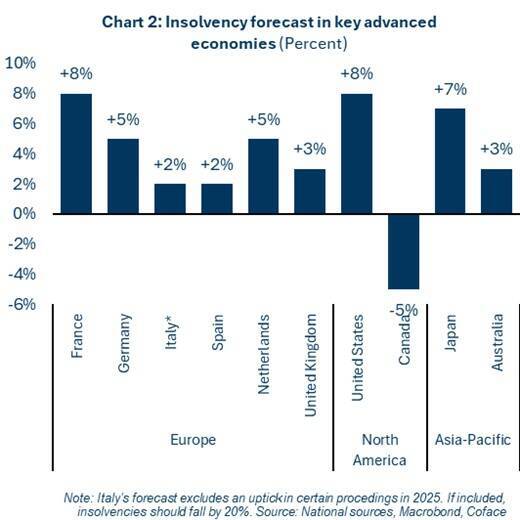
En este contexto, Coface revisa significativamente al alza sus previsiones de insolvencias para 2026. Ahora se espera que las insolvencias globales aumenten alrededor de 6%, más del doble del incremento previsto al inicio del año.
Se anticipan aumentos significativos en Estados Unidos (+8%), Francia (+8%) y Japón (+7%), mientras que en Alemania y Países Bajos se esperan incrementos de alrededor de 5%. En España, Italia y Reino Unido se prevén aumentos más moderados, de entre 2% y 3%.
Data for graph in .xlsx format
Las tasas de interés agravan una situación ya frágil
En este contexto ya de por sí frágil, las condiciones de financiamiento siguen ejerciendo una fuerte presión sobre las empresas. A pesar del inicio de un ciclo de flexibilización, las tasas de interés se mantienen en niveles elevados tras varios años de endurecimiento monetario, lo que hace que el costo del crédito siga siendo persistentemente alto.
Esta restricción es aún más relevante si se considera que las empresas están entrando en esta etapa con niveles de deuda históricamente elevados. En consecuencia, incluso pequeños cambios en las condiciones de financiamiento pueden tener un impacto desproporcionado: un aumento de apenas 25 puntos base en las tasas de endeudamiento bastaría para acelerar nuevamente los incumplimientos a nivel global y acercar su crecimiento a los niveles observados en 2025.
Así, la persistencia de tasas de interés elevadas actúa como un factor agravante en un entorno que ya se está deteriorando, al limitar la capacidad de las empresas para refinanciar su deuda y absorber nuevos choques.
Los sectores cíclicos, en primera línea
Las presiones siguen siendo particularmente intensas en los sectores más sensibles a los ciclos económicos y a las condiciones de financiamiento. La construcción, la industria química y el sector textil continúan siendo los más vulnerables, debido a su alta exposición a los costos de producción y a la demanda.
En varias de las principales economías, estas vulnerabilidades ya están teniendo un impacto tangible:
- Estados Unidos: los sectores industrial y de la construcción se ven afectados por el aumento de los costos de financiamiento y la desaceleración de la demanda.
- Alemania: la industria, en particular los sectores químico y de la construcción, sigue bajo presión debido a los altos costos de la energía y a una actividad todavía débil.
- Francia: el sector de la construcción se ve afectado por las altas tasas de interés; la industria continúa debilitada por los costos energéticos, y el comercio minorista resiente el poder adquisitivo limitado.
- Japón: los sectores más endeudados se ven debilitados por condiciones de financiamiento que se han vuelto persistentemente más restrictivas.
En estos sectores, la combinación de altos costos de producción, márgenes presionados y un acceso más limitado al financiamiento reduce significativamente la capacidad de ajuste de las empresas.
Esta vulnerabilidad es aún más pronunciada en las pymes, que suelen estar menos diversificadas y más expuestas a las fluctuaciones del flujo de efectivo. Como resultado, en varias regiones, estos sectores se encuentran entre los principales contribuyentes al aumento de insolvencias observado desde 2025, lo que confirma el carácter ahora estructural de las presiones en juego.
Es poco probable que la intervención gubernamental brinde el mismo respaldo
El nivel relativamente moderado de insolvencias entre 2020 y 2023 se debió en gran medida al amplio apoyo gubernamental implementado en respuesta a la pandemia de Covid-19 y a las consecuencias de la guerra en Ucrania.
Aunque en algunos países se están reintroduciendo medidas de apoyo, estas siguen siendo significativamente más limitadas en escala. En las principales economías europeas (incluidas Francia, Alemania, Italia, España y Reino Unido), el apoyo fiscal en 2022-2023 representó aproximadamente entre 2% y 4% del PIB.
En contraste, las medidas actuales son mucho menores: el programa más amplio observado corresponde a España, con alrededor de 0.3% del PIB. Además, las intervenciones recientes tienen un carácter más focalizado.
Si bien esto debería ayudar a los sectores y empresas más vulnerables, es poco probable que proporcione el colchón amplio observado durante crisis anteriores. Como resultado, la capacidad de las políticas públicas para contener un aumento de las insolvencias parece más limitada.


