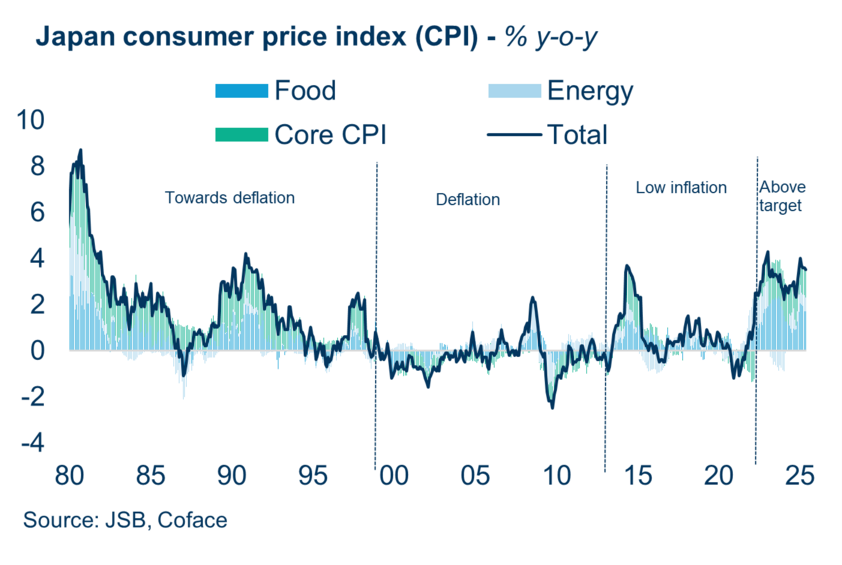
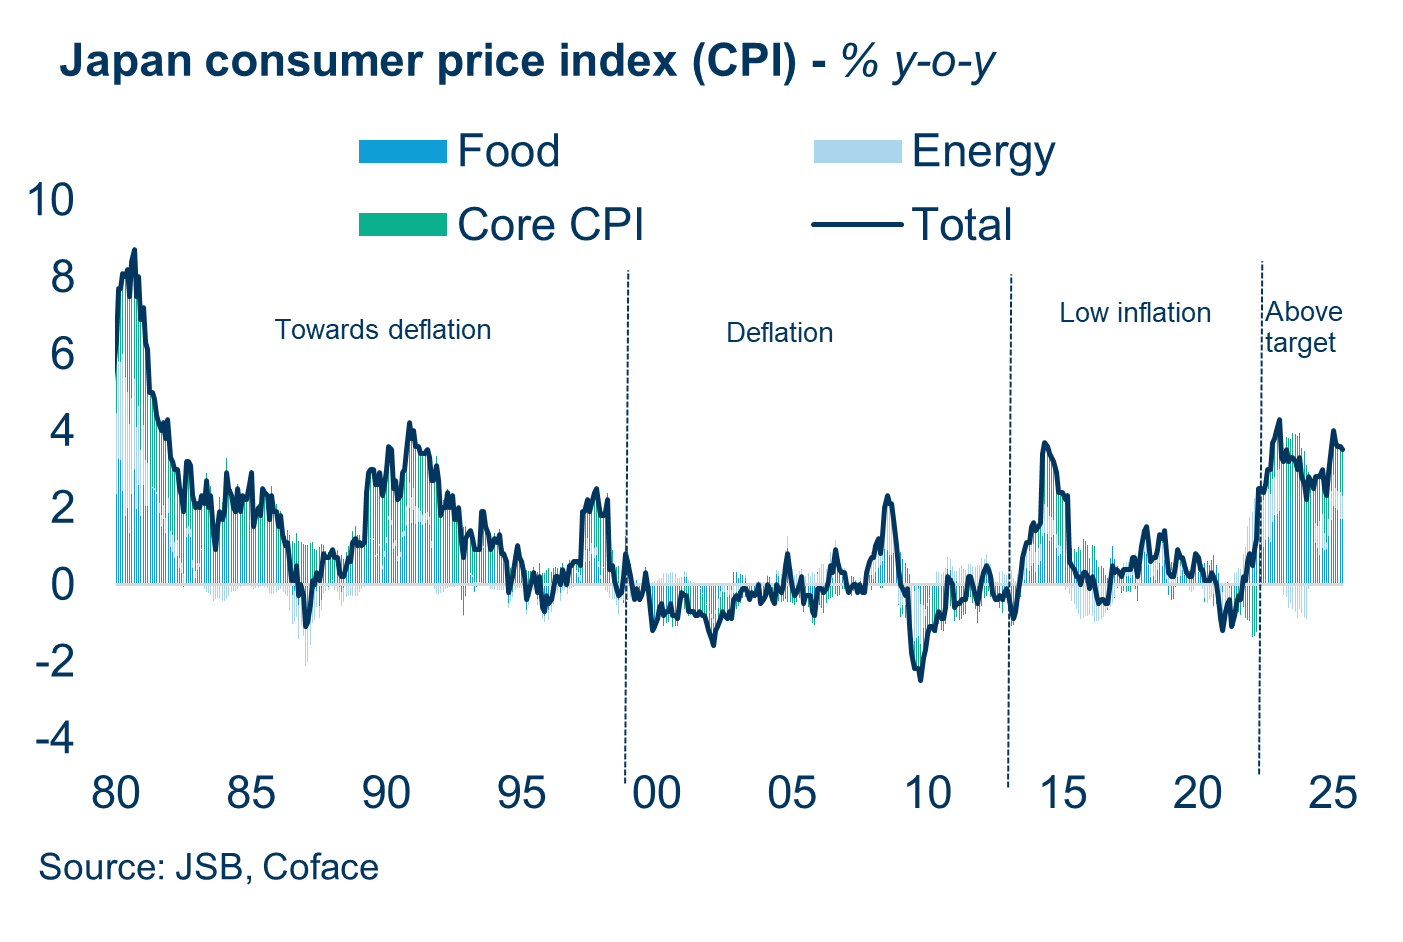
Después de casi tres décadas de deflación, Japón ha experimentado un aumento sostenido de los precios desde 2022, marcando un posible punto de inflexión para su economía. Esta fase de reflación fue provocada inicialmente por factores externos, como el aumento de los precios de las materias primas y la depreciación del yen, pero ahora ha evolucionado hacia una dinámica interna impulsada por el crecimiento salarial y el aumento de los precios en los servicios.
Japón se encuentra en una encrucijada histórica. Para que esta reflación se traduzca en un crecimiento de precios sostenible, los aumentos salariales deben continuar y las empresas necesitan convertir las ganancias en inversiones productivas. De lo contrario, el país corre el riesgo de volver a caer en la trampa deflacionaria.
Junyu Tan, economista de Coface para el Norte de Asia
De la deflación estructural a la inflación sostenida
Desde el colapso de la burbuja de precios de los activos a principios de la década de 1990, Japón ha atravesado un periodo de desinflación seguido de una deflación prolongada. A medida que los precios de los terrenos y los activos se desplomaban, los hogares y las empresas priorizaron el pago de deudas sobre el consumo y la inversión, lo que contribuyó a lo que a menudo se denomina una “recesión de balances”.
Durante las últimas tres décadas, se produjeron episodios inflacionarios ocasionales, en su mayoría impulsados por choques temporales, como picos en los precios del petróleo o aumentos en el impuesto al consumo, sin un impulso duradero proveniente de la demanda interna. Esto cambió a partir de 2022, cuando la inflación superó de manera constante el objetivo del 2% del Banco de Japón, impulsada inicialmente por el aumento de los costos de importación y la depreciación del yen.
Lo que comenzó como una inflación de costos ha evolucionado gradualmente hacia un fenómeno impulsado por la demanda. Las empresas de servicios, enfrentando una presión sostenida sobre sus márgenes, aceleraron la transferencia de los aumentos de costos a los consumidores. El aumento en el costo de vida, junto con la rigidez estructural del mercado laboral, permitió que los sindicatos negociaran incrementos salariales significativos durante tres años consecutivos: 3.6% en 2023, 5.1% en 2024 y 5.3% en 2025, los más altos en tres décadas. Este crecimiento salarial representa un cambio profundo respecto al enfoque histórico de Japón en la seguridad laboral, orientándose ahora hacia demandas más firmes de compensación.
Salarios, productividad e inversión: las claves para un ciclo sostenible
La continuación del ciclo reflacionario de Japón depende ahora de la capacidad de las empresas para mantener los aumentos salariales mediante inversiones que impulsen la productividad. Tras décadas de acumulación de efectivo y escasa inversión, las empresas japonesas han comenzado a aumentar significativamente su gasto de capital desde 2022. El crecimiento anual promedio de la inversión alcanzó 9.1% entre 2021 y 2024, y se espera un incremento adicional de 6.7% para el año fiscal actual.
Las inversiones son particularmente sólidas en automatización y tecnologías que ahorran mano de obra, diseñadas para abordar la crónica escasez laboral del país. Al mismo tiempo, el gasto en investigación y desarrollo (I+D) está aumentando en sectores de rápido crecimiento como los semiconductores y la energía verde, impulsado por incentivos gubernamentales y reformas de gobernanza corporativa promovidas por la Bolsa de Tokio.
Queda por ver si estas inversiones se traducirán en verdaderas ganancias de productividad. Pero sin ellas, la escasez de mano de obra seguirá actuando como un cuello de botella para el crecimiento de los ingresos corporativos, lo que en última instancia limitaría el aumento de los salarios y debilitaría el ciclo reflacionario.
Ganadores y perdedores en un nuevo panorama económico
El entorno reflacionario ya ha transformado el panorama corporativo japonés, generando claros ganadores y perdedores. Las grandes empresas exportadoras se han beneficiado del yen débil, que ha impulsado las ganancias en el extranjero, especialmente en los sectores automotriz y de maquinaria eléctrica. Las utilidades en estos sectores se han más que duplicado en comparación con los niveles previos a la pandemia, apoyadas por la fuerte demanda global de vehículos híbridos y el retorno de la producción a Japón. Sin embargo, este impulso podría verse afectado por el aumento de los aranceles en EE. UU. y el fortalecimiento del yen.
Los sectores domésticos, como los de restauración y transporte, también están prosperando. Sus ganancias se han visto impulsadas por el aumento del consumo interno y una oleada de turismo entrante. Para muchos proveedores de servicios, ha surgido un círculo virtuoso de salarios y precios, que les permite subir precios sin perder demanda, compensando así los mayores costos laborales.
En contraste, las pequeñas y medianas empresas (PYMES) —que emplean alrededor del 70% de la fuerza laboral japonesa— enfrentan crecientes desafíos. Su limitada capacidad para fijar precios y sus márgenes más estrechos dificultan absorber los costos laborales crecientes. Como resultado, las quiebras corporativas entre PYMES han ido en aumento desde la segunda mitad de 2022, aunque el nivel sigue siendo muy inferior a los picos registrados durante la Crisis Financiera Asiática y la Crisis Financiera Global.
Con el tiempo, esta “depuración” podría finalmente fortalecer el ecosistema corporativo japonés al reasignar recursos hacia empresas más productivas.
Descargue 2025 Focus on Japan.
1 Japan’s fiscal year runs from April-1st to March-31st of the following year