
El estaño, metal clave en la industria electrónica—solo la soldadura representa el 50% de la demanda mundial—se está beneficiando enormemente de las transiciones energética y digital. Sin embargo, el crecimiento de la oferta sigue siendo limitado, especialmente en la República Democrática del Congo y Myanmar, lo que se espera que conduzca a un déficit de oferta a partir de 2026, el primero desde 2021.
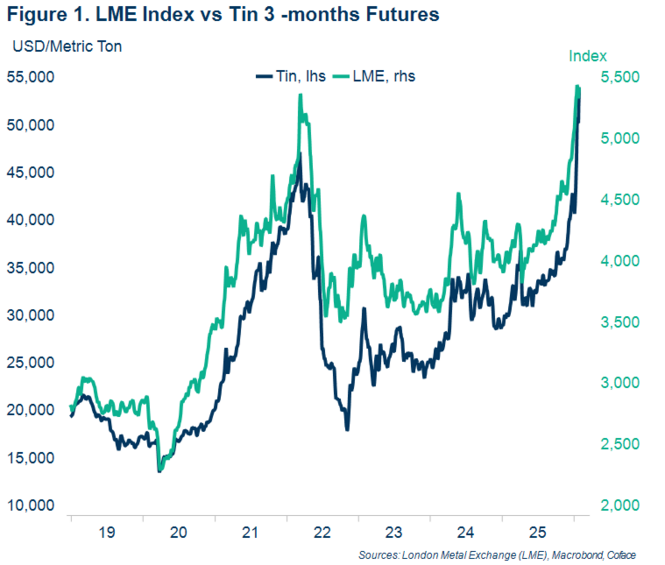
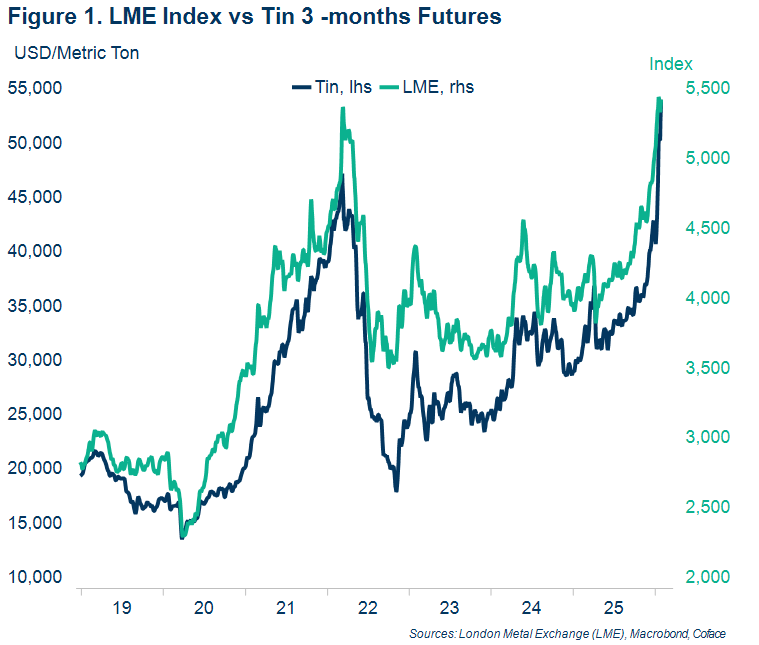
Desde comienzos de año, el estaño ha registrado el mayor aumento de precio entre los metales no ferrosos: +70% interanual, hasta alcanzar los 50,000 USD por tonelada. En el muy corto plazo, la alta volatilidad de los precios del estaño puede explicarse por presiones especulativas vinculadas a los bajos niveles de inventarios en las principales bolsas de metales (LME, SHFE)1 .
No cabe duda de que la demanda de tecnologías basadas en datos está impulsando el reciente aumento de los precios del estaño. Esperamos que los precios promedio se sitúen en torno a los 45,000 USD por tonelada (+40% interanual) durante el primer semestre del año.
afirma Simon Lacoume, economista sectorial de Coface.
Metales no ferrosos: una tendencia generalizada al alza
Desde el cobre hasta el aluminio y el níquel, los metales no ferrosos han repuntado con fuerza en los últimos meses, con una marcada aceleración en enero. El índice de la LME ha aumentado un 34% interanual, frente a solo un 6% en 2025 respecto a 2024.
Aunque la transición energética respalda esta tendencia, no lo explica todo: la transición digital, que requiere una gran cantidad de metales (centros de datos, semiconductores), combinada con presiones especulativas, está intensificando el impulso. El estaño es un ejemplo perfecto de ello.
Data for graph in .xlsx format
Un déficit de oferta emergente y el continuo dominio de China
En general, se espera que la producción de estaño refinado crezca un 3% en 2026, tras un crecimiento del 2% en 2025. Esto será insuficiente para compensar el aumento previsto del 3.5% en la demanda en 2026. Por lo tanto, se espera que el mercado entre en déficit este año, una situación que probablemente continúe en los próximos años. Finalmente, a más largo plazo, el principal desafío será la expansión de la capacidad minera, ya que el agotamiento de los yacimientos explotados representa una vulnerabilidad importante para toda la cadena de valor.
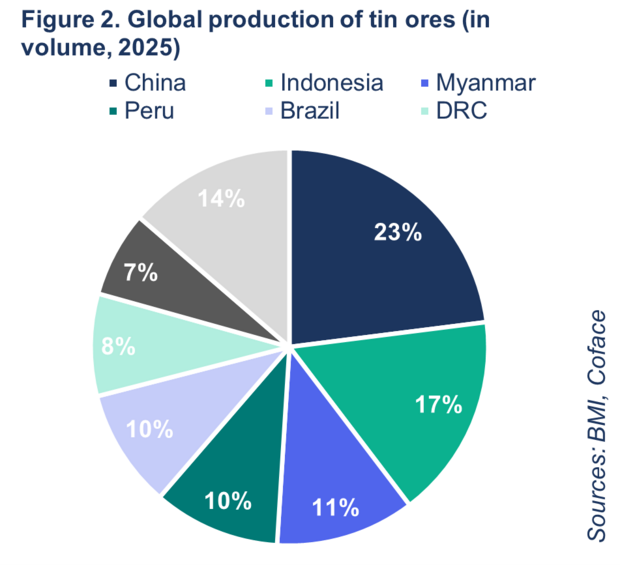
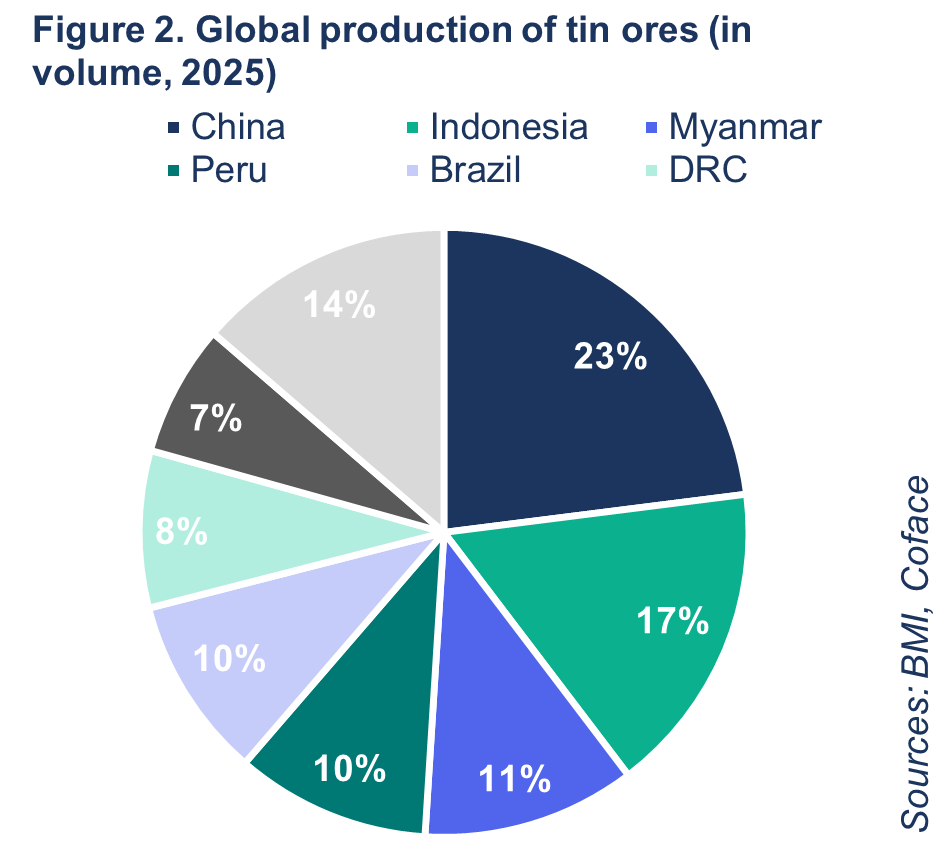
China representa el 50% de la producción mundial de estaño refinado. A pesar de las medidas anti-involución, estimamos que la producción china seguirá siendo sólida en 2026 (+5%). El estaño sigue siendo un activo estratégico en la búsqueda de autosuficiencia de China en infraestructura de gestión de datos. Por el contrario, la producción en la vecina Indonesia2 podría disminuir, debido a restricciones regulatorias y a una creciente aversión hacia los proyectos mineros. Se espera que la producción nacional caiga un 2% en 2026 (tras -1% el año anterior).
La principal vulnerabilidad reside en el suministro de mineral de estaño, particularmente desde la República Democrática del Congo (RDC) y Myanmar, que juntos representan el 20% de la producción mundial y el 60% de las importaciones chinas de mineral de estaño. En la RDC, los frecuentes enfrentamientos entre las fuerzas rebeldes del M23 y el ejército regular congoleño están teniendo un impacto negativo en las operaciones mineras en Kivu Norte y perturban regularmente la actividad minera, especialmente en la mina de Bisie (casi el 6% de la producción mundial). En Myanmar, una serie de incertidumbres operativas continúa limitando la extracción de estaño a niveles inferiores a las previsiones originales del mercado.
Data for graph in .xlsx format
Una perspectiva de demanda cada vez más sólida, limitada por la escasa cobertura de inventarios
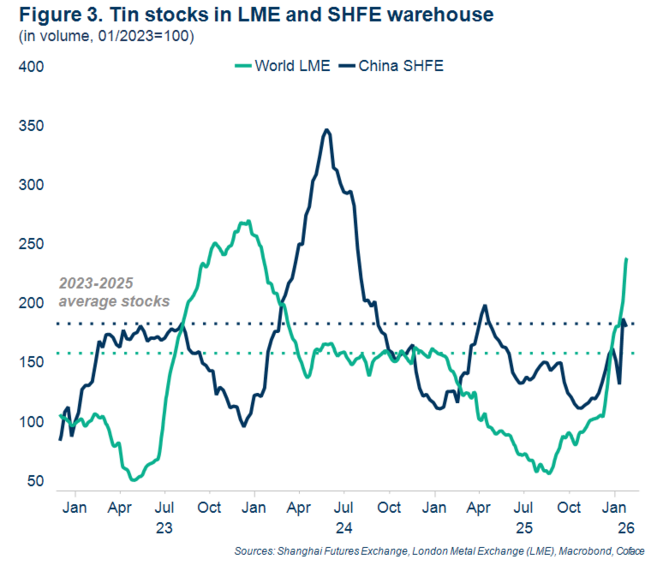
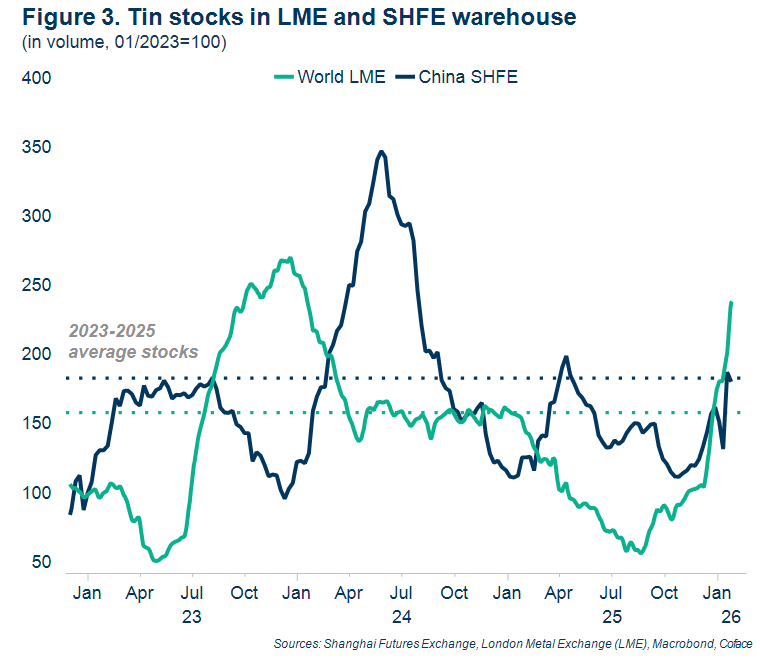
En el muy corto plazo, tras el aumento de los precios del cobre, los efectos de contagio especulativo han amplificado la tendencia alcista en otros precios de metales, incluido el estaño. Además, los bajos niveles de inventarios del mercado en 2025 también han respaldado el aumento de precios en los últimos meses. El reabastecimiento de inventarios mientras los precios se disparaban solo añadió más impulso al movimiento alcista de enero (figura 3). La volatilidad de los precios debería comenzar ahora a moderarse a medida que disminuya la especulación.
A más largo plazo, se espera que la demanda industrial de estaño continúe aumentando. El auge en la demanda de componentes electrónicos se acelerará aún más a medida que las tecnologías basadas en datos requieran infraestructuras intensivas en metales. Según el último informe de SEMI, se espera que los envíos mundiales de obleas de silicio aumenten un 5.2% interanual en 2026 (tras +5.4% en 2025), hasta alcanzar los 13,500 millones de pulgadas cuadradas (MSI). La innovación mejorará la eficiencia, pero no lo suficiente como para contener el aumento de la demanda impulsado por la digitalización.
Fuerte demanda, limitada por inventarios reducidos
En el muy corto plazo, el aumento de los precios del cobre se extendió a otros metales, incluido el estaño. Además, los niveles relativamente bajos en las principales bolsas contribuyeron a este incremento. La reconstrucción de inventarios al mismo tiempo que el episodio alcista exacerbó la tendencia. Sin embargo, la volatilidad de los precios debería disminuir a medida que se reduzcan los movimientos especulativos.
Data for graph in .xlsx format
A más largo plazo, se espera que la demanda de estaño continúe creciendo, impulsada por el auge de los semiconductores y de las infraestructuras de almacenamiento de datos, que son grandes consumidoras de metales. Según el último informe de SEMI3, se espera que los envíos globales de obleas de silicio aumenten un 5.2% este año, después de +5.4% en 2025, hasta alcanzar los 13,500 MSI4. La innovación ciertamente reducirá la intensidad en el uso de metales, pero no lo suficiente como para compensar el crecimiento de la demanda vinculado a la digitalización.


