
Después de una desaceleración en 2023, principalmente debido a la menor producción y precios de energía, se espera que 2024 sea un año de mayor crecimiento económico para los países del Consejo de Cooperación del Golfo (CCG), ya que, tras varios meses de pesimismo sobre la demanda mundial de petróleo, los precios han estado en alza desde el verano. Pero no todos los países están en la misma situación…
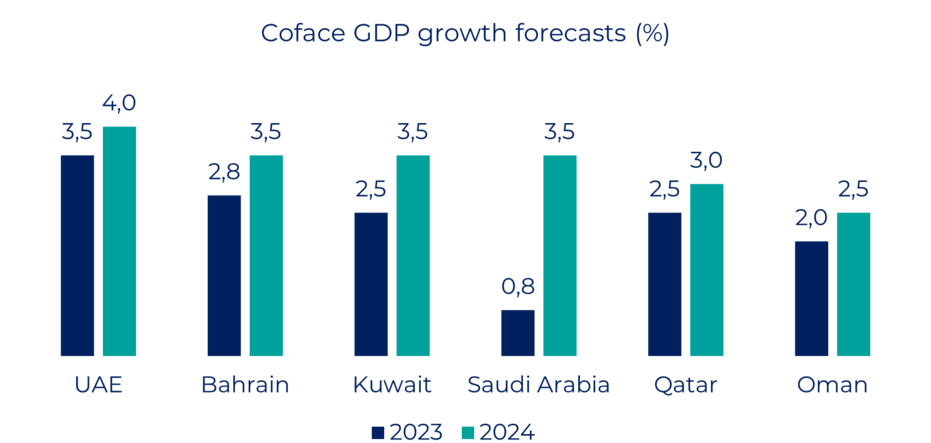
El entorno económico favorable no debe ocultar las vulnerabilidades estructurales de algunas economías: Baréin y Omán, los eslabones más débiles en términos de cuentas públicas.
Después de varios meses de pesimismo sobre la demanda mundial de petróleo, los precios comenzaron a subir tras el anuncio de Rusia y, sobre todo, de Arabia Saudita, de la extensión de sus recortes de producción hasta fin de año. Sin embargo, este leve aumento en los precios del petróleo no beneficiará por igual a todos estos países.
Debido a su alto nivel de deuda pública, debilidades fiscales estructurales y recursos naturales más limitados en comparación con otros países de la región, Baréin y Omán deben mantenerse vigilantes. Se espera que Baréin continúe registrando el ratio más alto de deuda pública en relación con el PIB en la región, con un 125% en 2023. Dado el alto nivel de su precio de equilibrio fiscal del petróleo, estimado en alrededor de 125 USD por barril para 2023, las autoridades han comenzado a considerar medidas para limitar una mayor ampliación del déficit presupuestario. A pesar de los superávits recurrentes en la cuenta corriente, el gran déficit fiscal y la necesidad de preservar la paridad cambiaria pesan sobre las reservas de divisas de Baréin. Mientras que las reservas que cubren tres meses de importaciones se consideran generalmente como el nivel mínimo adecuado, las reservas de Baréin solo cubrirían 1.5 meses de importaciones en 2023.
La dinámica de la deuda de Omán parece más equilibrada, pero también sufre de debilidades fiscales estructurales, principalmente debido a sus recursos naturales limitados. Desde la caída de los precios del petróleo en 2015 y 2016, Omán ha registrado continuamente déficits gemelos (tanto en la cuenta corriente como en el déficit fiscal).
Arabia Saudita y los EAU, mucho menos vulnerables, suelen acudir en ayuda
Arabia Saudita, Kuwait y los Emiratos Árabes Unidos (EAU) suelen acudir en caso de emergencia cuando falta financiamiento. Estos tres países anunciaron un paquete de ayuda de 10 mil millones de USD para Baréin en 2018, después de proporcionar 20 mil millones de USD tanto a Omán como a Baréin en 2011, subrayando las alianzas estratégicas y económicas entre estos países. Estos fondos han apoyado principalmente la reducción de déficits fiscales en Omán y Baréin y mitigado los efectos negativos de los programas de consolidación fiscal. Otro objetivo de esta cooperación fiscal es alinear a todas las economías del CCG en torno a iniciativas regionales similares mediante la introducción de algunas reformas fiscales.
Diferentes situaciones financieras pero (prácticamente) las mismas políticas monetarias
Estas diferentes estructuras dentro de las economías del CCG indican que, aunque estos países han formado una alianza económica y financiera, sus situaciones financieras no son iguales. Sin embargo, en lo que respecta a cuestiones monetarias, tienen estructuras muy similares: sus monedas están vinculadas al dólar estadounidense, excepto Kuwait, que tiene una paridad cambiaria contra una cesta de monedas no revelada. En línea con las futuras decisiones de la Reserva Federal (Fed), esperamos que los bancos centrales del CCG mantengan sus tasas de política monetaria hasta que la Fed decida comenzar su ciclo de recortes de tasas.
Fuerte competencia en los sectores destinados a los esfuerzos de diversificación
Aunque todavía dependen en gran medida del sector petrolero, los países del CCG implementaron planes de diversificación económica tras la caída de los precios del petróleo entre 2014 y 2016. Mientras que los EAU han estado a la vanguardia de la diversificación económica, Arabia Saudita ha anunciado inversiones sustanciales en los últimos años. Como estos dos países, pero también Catar y, en menor medida, Omán, están apuntando a casi los mismos sectores (construcción, turismo, finanzas), el riesgo clave reside en la creación de competencia interna dentro de la región. Además, las principales fuentes de financiamiento para estas estrategias de diversificación se basan en los ingresos del petróleo. Considerando estos dos factores, las estrategias de diversificación económica, aunque factibles, pueden no dar los resultados deseados.
