
Desde el aumento de riesgos sociales y políticos hasta preocupaciones sobre la estabilidad financiera en EE. UU. y más allá, las buenas noticias a principios de 2023 dieron paso rápidamente a indicios de que el final del año sería mucho menos prometedor.
Además de los riesgos que ya se han mencionado muchas veces, algunos de los cuales siguen intensificándose (estabilidad financiera, riesgos sociales y políticos), debemos tener en cuenta que la lucha contra la inflación aún no se ha ganado: excluyendo la energía, la inflación sigue muy por encima de los objetivos establecidos por los bancos centrales, mientras que la situación en el mercado del petróleo se ha vuelto (de nuevo) tensa tras los ataques en Israel. Todos los indicadores principales apuntan a una fuerte desaceleración de la actividad en América del Norte y la Eurozona hacia finales de año, y la recuperación de la economía china se ha visto rápidamente afectada por debilidades estructurales y una falta de confianza entre los hogares y las empresas.
En este contexto, hemos modificado 7 evaluaciones de riesgo país (2 mejoras y 5 disminuciones) y 33 evaluaciones de riesgo sectorial (17 mejoras y 16 disminuciones), lo que refleja un grado de estabilidad en nuestras expectativas para los próximos 18 meses, en un entorno que sigue siendo altamente volátil e incierto.
Hacia un mundo multipolar
Más allá de la persistencia, e incluso intensificación, de la rivalidad sino-estadounidense, varios eventos significativos en los últimos meses han alterado aún más el panorama geopolítico. La expansión del grupo BRICS (Brasil, Rusia, India, China y Sudáfrica) para incluir seis nuevos miembros (Arabia Saudita, Argentina, Egipto, EAU, Etiopía e Irán) es vista por algunos como el fin de la predominancia del G7 y, con ello, del orden mundial de la posguerra.
Sin embargo, la capacidad del BRICS+ para ofrecer una visión alternativa y tomar medidas concretas para competir con el G7 seguirá siendo limitada (objetivos no alineados, tensiones entre China e India).
La inflación se alivia, pero no se ha superado
Como anticipamos en nuestros Barómetros anteriores, la inflación ha continuado disminuyendo "mecánicamente" en los últimos meses, en gran medida debido a los precios de la energía y las materias primas, que están por debajo de los picos alcanzados poco después de la invasión de Ucrania. La desinflación de bienes, vinculada al reequilibrio de la demanda hacia el consumo de servicios y el regreso a la normalidad de las cadenas de suministro, también está en curso. Los signos de que la inflación está bien arraigada persisten y la inflación subyacente ha estado disminuyendo mucho más lentamente en las economías avanzadas. Además, los riesgos que mencionamos sobre el resurgimiento de presiones inflacionarias hacia finales de año parecen estar materializándose, con los precios del petróleo en tendencia alcista desde principios del verano.
La retórica que siguió a las decisiones del BCE, la Fed y el Banco de Inglaterra (pausa en el aumento de tasas) sugiere que, aunque el ciclo de endurecimiento puede haber terminado, no se esperan recortes de tasas en los próximos meses o incluso trimestres.
Recuperación decepcionante y ya superada en China
La recuperación de China después del Covid ha sido decepcionante, con datos económicos tanto de la demanda interna como de las exportaciones que han sido bajos. El rebote en el consumo, ampliamente anticipado, ha sido relativamente débil, ya que los hogares han sido cautelosos, y el abandono de la política de cero Covid y la posterior reapertura de la economía china solo lograron proporcionar un impulso desigual a los patrones de consumo.
La inversión también ha sido menos un motor de crecimiento para China, ya que el sector privado se ha mantenido cauteloso hacia el gasto de capital fijo (notablemente debido al mercado inmobiliario, que sigue siendo preocupante).
Apaciguamiento para la energía y la agroalimentación en Europa
Los cambios en las evaluaciones de riesgo sectorial de este trimestre fueron en su mayoría en Europa, primero en los sectores de energía, agroalimentación y papel. Estamos mejorando el sector energético en todos los países de Europa occidental (excluyendo Alemania), principalmente debido a los mayores márgenes para los productores de hidrocarburos y refinadores. El sector agroalimentario en la región también está disfrutando de un impulso más positivo, a diferencia del sector papelero, que está registrando el mayor número de disminuciones.
Confirmación del aumento del riesgo social y político
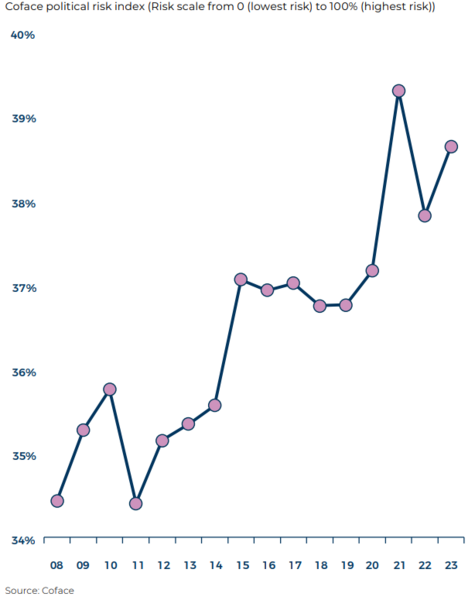
El año pasado, tras la invasión de Ucrania por parte de Rusia, Coface advirtió sobre el riesgo de un aumento de los riesgos sociales debido al aumento de los precios de la energía, los bienes básicos y los alimentos. Al actualizar nuestro indicador de riesgo político para 2022, reiteramos esta advertencia. En esta edición de 2023 del indicador de riesgo político, nuestras preocupaciones están creciendo. La erosión de las condiciones de vida de las personas ha dado lugar a nuevas fuentes de frustración.
En los últimos años, el riesgo político en sus diversas formas y en diferentes países (Sri Lanka, Argentina, Níger, Gabón) ha sido un tema recurrente en las noticias, también en economías avanzadas (Israel, Reino Unido, Estados Unidos). El riesgo social y político parece estar en aumento en un mundo que se vuelve cada vez más incierto e inestable debido a la reconfiguración del panorama global y la emergencia perceptible del cambio climático.
En términos de seguridad, el número de conflictos aumentó en 2022, con un saldo de muertos particularmente alto. Si bien algunos conflictos se han calmado (Afganistán, Yemen), otros han surgido o se han intensificado, como en Nagorno-Karabaj en septiembre, lo que resalta la persistente crisis fronteriza entre Armenia y Azerbaiyán.
En África, el número de conflictos activos (estatales y no estatales) en el continente casi se ha triplicado desde 2010. Esta tendencia está particularmente relacionada con la lucha contra los grupos yihadistas que operan en Burkina Faso, Malí, Níger, Chad y Nigeria, por ejemplo. Este contexto de seguridad agravado en el Sahel, y las dificultades para contener la insurgencia islamista desde 2020, también han desempeñado un papel en los recientes trastornos políticos en la región. Tras Malí y Chad en 2021, y Burkina Faso (dos veces) el año pasado, Níger experimentó un golpe de estado este verano.


