
La Encuesta de Pagos Corporativos de Asia, realizada por Coface entre noviembre de 2022 y abril de 2023, proporciona información sobre la evolución del comportamiento de pagos y las prácticas de gestión de crédito de aproximadamente 2,300 empresas en la región de Asia-Pacífico. Los encuestados están activos en nueve mercados (Australia, China, Hong Kong, India, Japón, Malasia, Singapur, Taiwán y Tailandia) y 13 sectores.
Aumento en los retrasos de pago
La encuesta reveló que, en general, menos empresas informaron sobre pagos atrasados en 2022. De hecho, la proporción de empresas que reportaron pagos vencidos cayó al 57% en 2022, el nivel más bajo en 10 años, en comparación con el 64% en 2021. Sin embargo, la duración de los retrasos en los pagos en la región Asia-Pacífico aumentó notablemente, ya que las empresas fueron más restrictivas con los términos de crédito en medio de aumentos agresivos de tasas, condiciones financieras más estrictas y una inflación más alta. El retraso promedio en los pagos se alargó de 54 días en 2021 a 67 días.
Por sector, siete de los trece sectores incluidos en la encuesta registraron retrasos promedio en los pagos más prolongados. Los pagos atrasados aumentaron más en el comercio minorista (+15 días), en farmacéuticas (+10.5 días) y en energía (+10 días). Los sectores de energía y construcción presentaron el retraso promedio más largo en los pagos, con 77 días. Por otro lado, los sectores agroalimentario y textil experimentaron los retrasos más cortos, con una reducción de 60 días en 2021 a 52 días en 2022.
Según la experiencia de Coface, el 80% de los retrasos en los pagos superiores a 6 meses (retrasos de pago ultralargos / ULPDs) nunca se pagan. Por lo tanto, surgen riesgos de flujo de efectivo cuando estos ULPDs representan más del 2% de los ingresos anuales de una empresa.
La encuesta muestra una disminución en la proporción de encuestados que experimentan ULPDs que superan el 2% de sus ingresos anuales, cayendo del 34% en 2021 al 26% en 2022. A pesar de una mejora en la mayoría de los países asiáticos, la situación en Australia fue diferente, ya que la proporción de encuestados con tales ULPDs aumentó de un alto nivel del 56% en 2021 al 63% en 2022. Malasia también enfrentó un aumento en el riesgo de flujo de efectivo, con el porcentaje subiendo del 0% en 2021 al 26%. En general, la situación podría deteriorarse en los próximos meses, ya que las insolvencias corporativas aumentaron en Japón, Corea, Australia, Hong Kong e India en la primera mitad de 2023.
Un aumento en el precio de las materias primas
El 39% de los encuestados explicó que el aumento en el precio de las materias primas fue el factor que más impactó sus ventas y flujo de efectivo en 2022. Otros factores incluyeron las interrupciones en las operaciones debido a las medidas de confinamiento, lo que resultó en una fuerza laboral insuficiente (27%) y una disminución en la demanda (20%). Se espera que los altos precios de las materias primas, en particular los precios de la energía, las altas tasas de interés y las condiciones financieras ajustadas, así como la débil demanda comercial global, frenen la actividad empresarial en 2023.
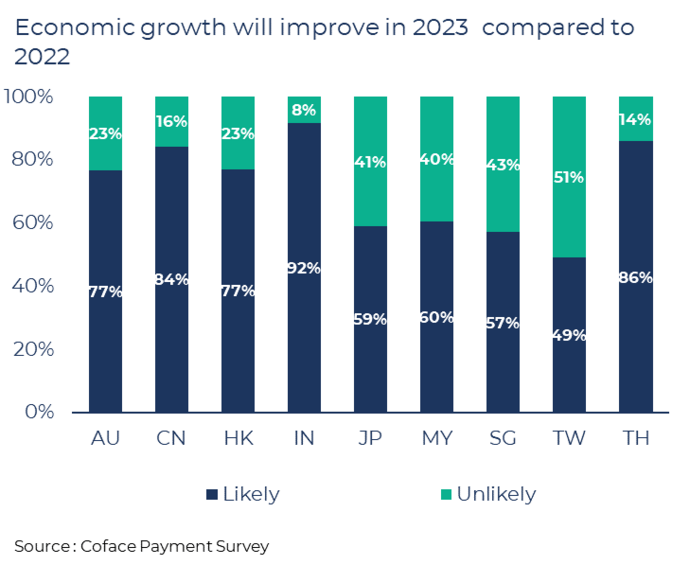
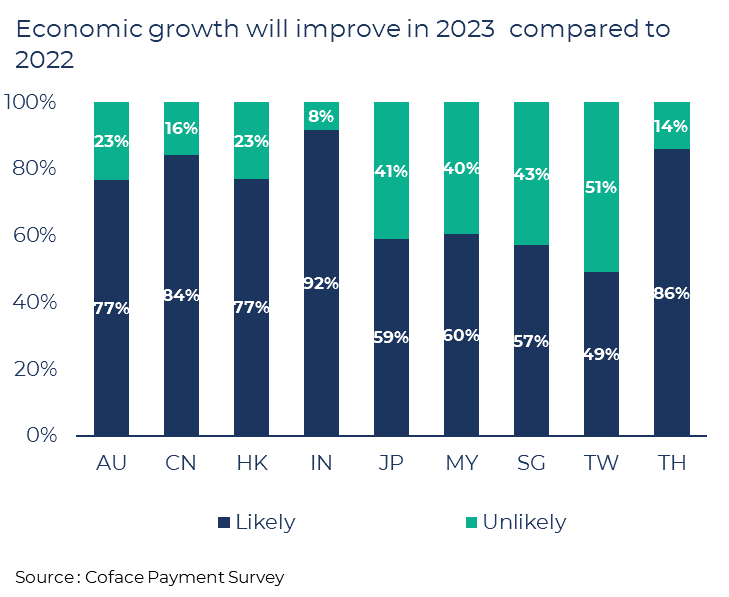
Las perspectivas para 2023 parecen haber mejorado, con el 77% de los encuestados esperando que el crecimiento económico mejore en 2023. Las empresas de India y Tailandia fueron las más optimistas, con un 92% (+9.4 puntos porcentuales respecto a 2021) y un 86% (+5.6) de los encuestados anticipando un mayor crecimiento. Las empresas en Hong Kong y China, donde las medidas de confinamiento solo se desmantelaron a finales de 2022, expresaron más confianza en un mayor crecimiento económico para 2023, con la proporción aumentando 23.7 puntos porcentuales al 77% en el primero y 16.3 puntos porcentuales al 84% en el segundo.
Esta última encuesta reflejó una mejora en la experiencia de pagos para las empresas en Asia en 2022. Sin embargo, la continuación de la guerra en Ucrania, el creciente rivalidad tecnológica entre EE. UU. y China, la débil demanda en los mercados de EE. UU. y Europa, la alta inflación y los agresivos aumentos de tasas de interés que contribuyeron a condiciones monetarias y financieras más estrictas, seguirán afectando a los consumidores y empresas asiáticas en 2023. Coface pronostica que el crecimiento económico en Asia solo se acelerará ligeramente al 4.5% en 2023.
- Bernard Aw es el Economista Jefe para Asia-Pacífico en Coface.
